ยอดสั่งซื้อเครื่องมือกลญี่ปุ่นพุ่ง 45%: สัญญาณใหม่ต่อซัพพลายเชนการผลิตเอเชีย
ยอดคำสั่งซื้อเครื่องมือกลของญี่ปุ่นในเดือนเมษายน 2026 เพิ่มขึ้นอย่างมาก สะท้อนว่า การลงทุนด้านเครื่องจักรในภาคการผลิตโลกกำลังกลับมาเคลื่อนไหวอีกครั้ง
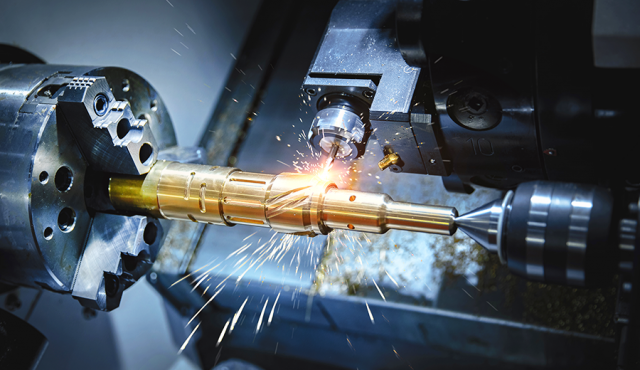
ยอดคำสั่งซื้อเครื่องมือกลของญี่ปุ่นในเดือนเมษายน 2026 เพิ่มขึ้นอย่างมาก สะท้อนว่า การลงทุนด้านเครื่องจักรในภาคการผลิตโลกกำลังกลับมาเคลื่อนไหวอีกครั้ง
สำหรับผู้ผลิตในไทย ข่าวนี้ไม่ใช่เพียงตัวเลขของญี่ปุ่นเท่านั้น แต่เป็นสัญญาณที่เกี่ยวข้องกับซัพพลายเชน EV ชิ้นส่วนอิเล็กทรอนิกส์ ดาต้าเซ็นเตอร์ เซมิคอนดักเตอร์ พลังงาน และอากาศยาน ซึ่งล้วนเป็นอุตสาหกรรมที่ไทยกำลังให้ความสำคัญ
สมาคมผู้ผลิตเครื่องมือกลญี่ปุ่นเปิดเผยว่า ยอดคำสั่งซื้อเครื่องมือกล หรือ machine tools ในเดือนเมษายน 2026 เพิ่มขึ้น 45.1% เมื่อเทียบกับปีก่อน แตะระดับ 188,971 ล้านเยน นับเป็นการขยายตัวต่อเนื่องเป็นเดือนที่ 10
แม้ตัวเลขดังกล่าวจะต่ำกว่าสถิติสูงสุดในเดือนมีนาคม 2026 ซึ่งอยู่ที่ 193,470 ล้านเยน แต่ยังถือเป็นระดับที่สูงมากในเชิงประวัติศาสตร์
เครื่องมือกลมักถูกเรียกว่า “เครื่องจักรที่ใช้สร้างเครื่องจักร” เพราะเป็นอุปกรณ์พื้นฐานสำหรับการผลิตชิ้นส่วนในหลายอุตสาหกรรม ตั้งแต่รถยนต์ เซมิคอนดักเตอร์ อากาศยาน พลังงาน เครื่องจักรอุตสาหกรรม ไปจนถึงอุปกรณ์อิเล็กทรอนิกส์
ดังนั้น ยอดคำสั่งซื้อเครื่องมือกลจึงมักถูกใช้เป็นหนึ่งในดัชนีชี้นำของการลงทุนภาคการผลิต
ต่างประเทศยังเป็นแรงขับเคลื่อนหลัก
ในเดือนเมษายน คำสั่งซื้อจากต่างประเทศของญี่ปุ่นเพิ่มขึ้น 45.7% มีมูลค่า 139,679 ล้านเยน ขณะที่คำสั่งซื้อภายในญี่ปุ่นเพิ่มขึ้น 43.4% เป็น 49,292 ล้านเยน
หากดูช่วงเดือนมกราคมถึงเมษายน 2026 ยอดคำสั่งซื้อรวมเพิ่มขึ้น 30.9% แตะ 674,764 ล้านเยน โดยคำสั่งซื้อจากต่างประเทศเพิ่มขึ้น 37.9% ส่วนคำสั่งซื้อภายในญี่ปุ่นเพิ่มขึ้น 13.5%
ตัวเลขเหล่านี้สะท้อนว่า การฟื้นตัวของอุตสาหกรรมเครื่องมือกลของญี่ปุ่นในรอบนี้ยังคงนำโดยตลาดต่างประเทศเป็นหลัก
จีน สหรัฐฯ และอินเดียเป็นตลาดสำคัญที่ช่วยผลักดันคำสั่งซื้อ แต่ปัจจัยขับเคลื่อนของแต่ละตลาดแตกต่างกัน
ในจีน ความต้องการมาจาก EV ดาต้าเซ็นเตอร์ อุปกรณ์ IT ชิ้นส่วนอิเล็กทรอนิกส์ และงานแปรรูปความแม่นยำสูง
ในสหรัฐฯ แรงหนุนมาจากอุตสาหกรรมอากาศยาน พลังงาน กังหันผลิตไฟฟ้า น้ำมันและก๊าซ
ส่วนอินเดียเริ่มเห็นคำสั่งซื้อจากชิ้นส่วนยานยนต์และอุปกรณ์ที่เกี่ยวข้องกับการผลิตไฟฟ้า
กล่าวอีกอย่างหนึ่ง การฟื้นตัวครั้งนี้ไม่ได้พึ่งพาตลาดเดียว แต่เกิดจากหลายภูมิภาคพร้อมกัน
ผู้ผลิตญี่ปุ่น 4 รายใหญ่ ยอดส่งออกเพิ่มเกือบ 50%
จากข้อมูลของสื่ออุตสาหกรรมญี่ปุ่น ผู้ผลิตเครื่องมือกลรายใหญ่ 4 บริษัท ได้แก่ Makino Milling Machine, Tsugami, Shibaura Machine และ Okuma มียอดคำสั่งซื้อรวมในเดือนเมษายนเพิ่มขึ้น 38.7% เป็น 49,992 ล้านเยน และขยายตัวต่อเนื่องเป็นเดือนที่ 23
ในจำนวนนี้ คำสั่งซื้อเพื่อการส่งออกเพิ่มขึ้น 48.4% เป็น 39,650 ล้านเยน สะท้อนว่าอุปสงค์จากต่างประเทศยังเป็นแรงผลักดันสำคัญของผู้ผลิตญี่ปุ่น
บริษัทที่เติบโตโดดเด่นที่สุดคือ Tsugami โดยยอดส่งออกเพิ่มขึ้น 2.3 เท่า เป็น 20,378 ล้านเยน แรงหนุนหลักมาจากตลาดจีน โดยเฉพาะ EV ดาต้าเซ็นเตอร์ และอุตสาหกรรม IT
ในจีน ความต้องการเครื่องมือกลไม่ได้มาจากอุตสาหกรรมรถยนต์แบบเดิมเท่านั้น แต่ยังมาจากชิ้นส่วน EV ชิ้นส่วนอิเล็กทรอนิกส์ อุปกรณ์ที่เกี่ยวข้องกับดาต้าเซ็นเตอร์ และงานแปรรูปชิ้นส่วนความแม่นยำสูง
อย่างไรก็ตาม ผู้บริหารของ Tsugami ยังมองตลาดจีนอย่างระมัดระวัง โดยระบุว่าเดิมคาดว่าความต้องการจากจีนอาจชะลอลงเร็วกว่านี้ และยังมีความเป็นไปได้ที่ตลาดจะปรับตัวลงในอีกไม่กี่เดือนข้างหน้า
นั่นหมายความว่า แม้จีนยังเป็นตลาดที่แข็งแกร่ง แต่ความผันผวนตามวัฏจักรยังเป็นความเสี่ยงที่ต้องติดตาม
สหรัฐฯ หนุนด้วยอากาศยาน พลังงาน และกังหันผลิตไฟฟ้า
Shibaura Machine มียอดส่งออกเพิ่มขึ้น 6.3 เท่า เป็น 2,062 ล้านเยน โดยตลาดอเมริกาเหนือมีความต้องการแข็งแกร่งจากเครื่องจักรขนาดใหญ่ที่ใช้ในกังหันผลิตไฟฟ้าและอุตสาหกรรมอากาศยาน
ในตลาดจีน บริษัทได้รับคำสั่งซื้อที่เกี่ยวข้องกับพลังงานลม รวมถึงเครื่องจักรแปรรูปความแม่นยำสูงสำหรับเลนส์รถยนต์และเลนส์สื่อสารด้วยแสง
ประเด็นนี้มีความสำคัญต่อผู้ผลิตในไทย เพราะสะท้อนว่า การลงทุนในดาต้าเซ็นเตอร์และโครงสร้างพื้นฐานด้านการสื่อสารไม่ได้ส่งผลเฉพาะต่อเซิร์ฟเวอร์หรืออุปกรณ์ IT เท่านั้น แต่ยังส่งผลต่อความต้องการชิ้นส่วนความแม่นยำสูงและเครื่องจักรที่ใช้ผลิตชิ้นส่วนเหล่านั้นด้วย
Makino Milling Machine มียอดส่งออกลดลงเล็กน้อย 0.8% เป็น 7,129 ล้านเยน สาเหตุหลักมาจากฐานคำสั่งซื้อในจีนที่สูงมากในปีก่อน โดยเฉพาะคำสั่งซื้อจากกลุ่มยานยนต์
อย่างไรก็ตาม บริษัทระบุว่า ภาพรวมคำสั่งซื้อยังอยู่ในระดับดี ในจีน Makino ยังได้รับคำสั่งซื้อจากชิ้นส่วนยานยนต์และแม่พิมพ์สำหรับอุปกรณ์ไฟฟ้าและอิเล็กทรอนิกส์ ส่วนในสหรัฐฯ ความต้องการจากอุตสาหกรรมอากาศยานยังคงแข็งแกร่ง
Okuma มียอดส่งออกลดลง 3.1% เป็น 10,081 ล้านเยน แต่ตลาดสหรัฐฯ ยังแข็งแกร่งจากอากาศยาน น้ำมัน และก๊าซ ขณะที่จีนมีคำสั่งซื้อจากอุปกรณ์ไฮดรอลิกและเครื่องจักรอุตสาหกรรม
ญี่ปุ่นเริ่มได้แรงหนุนจากเซมิคอนดักเตอร์และการเปลี่ยนเครื่องจักรเก่า
ตลาดภายในญี่ปุ่นเองก็เริ่มเปลี่ยนแปลง
Makino ระบุว่า ตั้งแต่เดือนมกราคมเป็นต้นมา คำสั่งซื้อที่เกี่ยวข้องกับการแปรรูปชิ้นส่วนสำหรับอุปกรณ์ผลิตเซมิคอนดักเตอร์เพิ่มขึ้น
Okuma มองว่า ความต้องการจากอุตสาหกรรมอากาศยาน ต่อเรือ พลังงาน และอุปกรณ์ผลิตเซมิคอนดักเตอร์กำลังเข้ามาเสริมกัน
นอกจากนี้ ผู้ประกอบการขนาดกลางและขนาดเล็กบางส่วนในญี่ปุ่นที่เคยชะลอการลงทุน เริ่มกลับมาเปลี่ยนเครื่องจักรเก่าที่ใช้งานมานาน
นี่เป็นสัญญาณสำคัญ เพราะหากความต้องการเปลี่ยนเครื่องจักรเก่าขยายตัวต่อเนื่อง ตลาดภายในญี่ปุ่นอาจไม่ได้เป็นเพียงการฟื้นตัวระยะสั้น แต่เป็นจุดเริ่มต้นของรอบการลงทุนใหม่
สำหรับไทย สัญญาณนี้หมายความว่าอะไร
สำหรับภาคการผลิตไทย ข่าวนี้มีความหมายมากกว่าการฟื้นตัวของอุตสาหกรรมเครื่องมือกลญี่ปุ่น
ประการแรก ความต้องการจาก EV ดาต้าเซ็นเตอร์ อากาศยาน พลังงาน และเซมิคอนดักเตอร์ กำลังกลายเป็นแรงขับเคลื่อนหลักของการลงทุนเครื่องจักรทั่วโลก
อุตสาหกรรมเหล่านี้ล้วนเกี่ยวข้องกับทิศทางที่ไทยกำลังผลักดัน โดยเฉพาะยานยนต์ไฟฟ้า อิเล็กทรอนิกส์ ชิ้นส่วนความแม่นยำ แม่พิมพ์ อุปกรณ์พลังงาน และชิ้นส่วนสำหรับระบบอัตโนมัติ
ประการที่สอง การที่สหรัฐฯ และอินเดียมีคำสั่งซื้อเพิ่มขึ้น สะท้อนว่าฐานการผลิตโลกกำลังขยายตัวออกจากจีนมากขึ้น ผู้ผลิตในไทยจึงมีโอกาสเชื่อมต่อกับซัพพลายเชนใหม่เหล่านี้ หากสามารถยกระดับคุณภาพ ความแม่นยำ และกำลังการผลิตได้ทัน
ประการที่สาม การลงทุนในเครื่องมือกลความแม่นยำสูงจะกลายเป็นเงื่อนไขสำคัญในการแข่งขัน โดยเฉพาะสำหรับผู้ผลิตชิ้นส่วนยานยนต์ ชิ้นส่วน EV ชิ้นส่วนอิเล็กทรอนิกส์ แม่พิมพ์ และอุปกรณ์ที่เกี่ยวข้องกับดาต้าเซ็นเตอร์
กล่าวได้ว่า ตัวเลขคำสั่งซื้อเครื่องมือกลของญี่ปุ่นกำลังบอกว่า ภาคการผลิตโลกไม่ได้หยุดนิ่ง แต่กำลังเปลี่ยนไปสู่การผลิตที่แม่นยำขึ้น ซับซ้อนขึ้น และเชื่อมโยงกับอุตสาหกรรมยุทธศาสตร์มากขึ้น
ความเสี่ยงที่ยังต้องจับตา
อย่างไรก็ตาม การฟื้นตัวครั้งนี้ยังไม่ใช่ภาพบวกทั้งหมด
ตลาดจีนยังมีความเสี่ยงจากการปรับฐาน โดยเฉพาะหากการลงทุนใน EV อิเล็กทรอนิกส์ และดาต้าเซ็นเตอร์ชะลอลงหลังจากช่วงเร่งลงทุน
ตลาดสหรัฐฯ แม้มีแรงหนุนจากอากาศยานและพลังงาน แต่ยังต้องจับตานโยบายภาษี ความไม่แน่นอนด้านซัพพลายเชน และผลกระทบจากสถานการณ์ตะวันออกกลาง
นอกจากนี้ ผู้ผลิตเครื่องมือกลรายใหญ่ของญี่ปุ่นบางรายเริ่มกังวลเรื่องการจัดหาวัสดุทางอ้อมบางประเภท เช่น ทินเนอร์ที่ใช้ในกระบวนกา���เคลือบสีและพ่นสี ซึ่งสะท้อนว่าความเสี่ยงด้านซัพพลายเชนยังไม่หมดไป
บทสรุป: รอบการลงทุนใหม่กำลังเริ่มต้น
ยอดคำสั่งซื้อเครื่องมือกลญี่ปุ่นในเดือนเมษายน 2026 แสดงให้เห็นว่า อุตสาหกรรมการผลิตโลกกำลังเข้าสู่รอบการลงทุนใหม่
แต่รอบนี้ไม่ใช่การฟื้นตัวจากตลาดเดียว หากเป็นการฟื้นตัวแบบหลายศูนย์กลาง
จีนขับเคลื่อนด้วย EV ดาต้าเซ็นเตอร์ และอุปกรณ์ IT
สหรัฐฯ ขับเคลื่อนด้วยอากาศยาน พลังงาน น้ำมันและก๊าซ
ญี่ปุ่นขับเคลื่อนด้วยเซมิคอนดักเตอร์ อากาศยาน พลังงาน และการเปลี่ยนเครื่องจักรเก่า
อินเดียเริ่มขยับจากยานยนต์และพลังงาน
สำหรับไทย คำถามสำคัญคือ ผู้ผลิตไทยจะสามารถยกระดับเครื่องจักร กระบวนการผลิต และความแม่นยำของชิ้นงาน เพื่อเชื่อมต่อกับรอบการลงทุนใหม่นี้ได้เร็วเพียงใด
เพราะเมื่อคำสั่งซื้อเครื่องมือกลเพิ่มขึ้น สิ่งที่ตามมาอาจไม่ใช่แค่ยอดขายเครื่องจักร แต่คือการเปลี่ยนโครงสร้างการแข่งขันของภาคการผลิตทั้งภูมิภาคเอเชีย