Makino กับศึกซื้อกิจการ: เมื่อเครื่องมือกลขั้นสูงกลายเป็นสินทรัพย์เชิงยุทธศาสตร์
บริษัท Makino Milling Machine หรือ Makino ผู้ผลิตเครื่องมือกลขั้นสูงของญี่ปุ่น กำลังเข้าสู่ช่วงหัวเลี้ยวหัวต่อครั้งสำคัญ
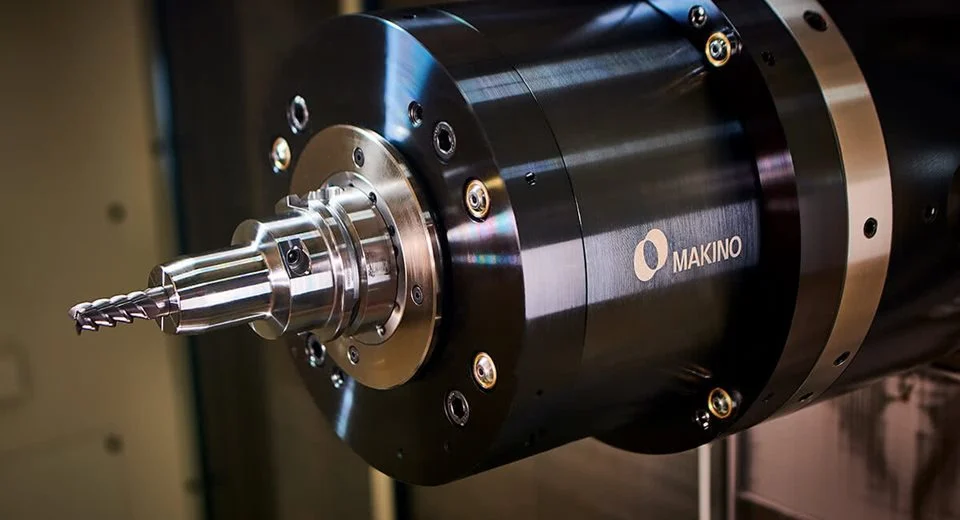
บริษัท Makino Milling Machine หรือ Makino ผู้ผลิตเครื่องมือกลขั้นสูงของญี่ปุ่น กำลังเข้าสู่ช่วงหัวเลี้ยวหัวต่อครั้งสำคัญ
หลังจากเผชิญข้อเสนอซื้อกิจการหลายรอบจาก Nidec, MBK Partners และนักลงทุนรายอื่น Makino ได้ประกาศแผนธุรกิจฉบับใหม่ แผนนี้ไม่ใช่เพียงเป้าหมายการเติบโตระยะกลางทั่วไป แต่กำลังกลายเป็นหลักฐานสำคัญว่า บริษัทจะสามารถรักษาความเป็นอิสระทางธุรกิจต่อไปได้หรือไม่
กล่าวอีกอย่างคือ ปัญหาของ Makino ในตอนนี้ไม่ใช่แค่ว่า “จะมีผู้ซื้อหรือไม่” แต่คือ “ตลาดทุนจะให้ความเชื่อมั่นต่อศักยภาพการเติบโตแบบอิสระของ Makino หรือไม่”
จาก Nidec ถึง MBK: Makino กลายเป็นจุดศูนย์กลางของศึกซื้อกิจการในอุตสาหกรรมเครื่องมือกลญี่ปุ่น
ศึกซื้อกิจการของ Makino เริ่มต้นขึ้นในช่วงปลายปี 2024 เมื่อ Nidec เสนอซื้อหุ้น Makino ในราคา 11,000 เยนต่อหุ้น ข้อเสนอนี้เป็นข้อเสนอซื้อกิจการที่ไม่ได้รับความเห็นชอบล่วงหน้าจากบริษัทเป้าหมาย จึงสร้างความสนใจอย่างมากในวงการการผลิตของญี่ปุ่น
ต่อมา Makino ยังได้รับข้อเสนอจากผู้ซื้อรายอื่น รวมถึง MBK Partners และ NSSK
ท้ายที่สุด Nidec ได้ถอนแผนทำ TOB หรือการทำคำเสนอซื้อหุ้นต่อสาธารณะ หนึ่งในปัจจัยสำคัญคือ Makino เตรียมใช้มาตรการป้องกันการซื้อกิจการ
หลังจากนั้น MBK Partners เคยกลายเป็นผู้ซื้อหลักในแผนที่จะนำ Makino ออกจากตลาดหลักทรัพย์ โดยมีเป้าหมายทำ TOB เพื่อเปลี่ยน Makino ให้เป็นบริษัทเอกชน และวางแผนนำกลับเข้าจดทะเบียนอีกครั้งภายใน 5-7 ปี
แต่แผนดังกล่าวก็ไม่สามารถเดินหน้าต่อไปได้
เนื่องจากเครื่องมือกลของ Makino ถูกใช้อย่างกว้างขวางในภาคการผลิตที่เกี่ยวข้องกับอุปกรณ์ป้องกันประเทศของญี่ปุ่น รัฐบาลญี่ปุ่นจึงแสดงความกังวลด้านความมั่นคงทางเศรษฐกิจต่อแผนซื้อกิจการของ MBK และขอให้ยุติการดำเนินการ สื่อ Financial Times ยังรายงานด้วยว่า รัฐบาลญี่ปุ่นมองว่า Makino ถือครองข้อมูลอ่อนไหวที่เกี่ยวข้องกับความมั่นคงแห่งชาติ
เรื่องนี้ทำให้เส้นทางอนาคตของ Makino ซับซ้อนมากขึ้น
จะเดินหน้าด้วยตัวเอง หรือรอข้อเสนอซื้อกิจการใหม่
หลังจาก MBK ถอนตัว Makino มีทางเลือกหลักอยู่สองทาง
ทางแรก คือเดินหน้าตามแผนธุรกิจใหม่ รักษาระดับราคาหุ้นให้อยู่ในระดับสูง และพัฒนาในฐานะบริษัทอิสระต่อไป
อีกทางหนึ่ง คือรอดูว่าจะมีนักลงทุนรายอื่นยื่นข้อเสนอซื้อกิจการที่มีผลผูกพันมากขึ้นหรือไม่ หากมีข้อเสนอ TOB ในราคาที่สูงพอ Makino ก็อาจต้องเผชิญกับคำถามอีกครั้งว่าจะยอมรับการนำบริษัทออกจากตลาดหรือไม่
จุดสำคัญในเรื่องนี้คือราคา 11,751 เยนต่อหุ้นที่ MBK เคยเสนอ
ตามรายงานของ Nikkan Kogyo Shimbun หลังจาก MBK ประกาศถอนตัวเมื่อวันที่ 30 เมษายน ราคาหุ้น Makino ปิดที่ 11,900 เยน จากนั้นราคาหุ้นปรับตัวขึ้นต่อ และตั้งแต่วันที่ 7 พฤษภาคมเป็นต้นมา ราคาหุ้นเคลื่อนไหวในระดับ 13,000 เยน หลังจากประกาศแผนธุรกิจใหม่ ราคาปิดวันที่ 14 พฤษภาคมอยู่ที่ 13,960 เยน สูงกว่าราคาปิดวันก่อนหน้าที่ 13,610 เยน
อย่างน้อยในระยะสั้น ตัวเลขนี้สะท้อนว่า ตลาดทุนให้การประเมินเชิงบวกต่อแนวทางเติบโตแบบอิสระของ Makino ในระดับหนึ่ง
แต่ราคาหุ้นไม่ใช่คำตอบสุดท้าย
ราคาหุ้นที่สูงเป็นทั้งการยอมรับ และเป็นแรงกดดัน หากตลาดมองว่าเส้นทางอิสระของ Makino ดีกว่าการทำ TOB และนำบริษัทออกจากตลาด Makino ก็ต้องพิสูจน์ความคาดหวังนั้นด้วยผลประกอบการจริง หากแผนธุรกิจใหม่ไม่สามารถทำได้ตามเป้า ราคาหุ้นที่สูงอาจกลายเป็นแรงกดดันใหม่
แกนหลักของแผนใหม่: เซมิคอนดักเตอร์ การบิน และเครื่องมือกลมูลค่าเพิ่มสูง
หัวใจของแผนธุรกิจใหม่ของ Makino คือการจับความต้องการจากอุตสาหกรรมเซมิคอนดักเตอร์ การแพทย์ การบิน และรถยนต์พลังงานใหม่
ในบรรดากลุ่มเหล่านี้ เซมิคอนดักเตอร์และการบินมีความสำคัญเป็นพิเศษ
ในอุตสาหกรรมเซมิคอนดักเตอร์ ชิ้นส่วนของอุปกรณ์การผลิตต้องอาศัยการตัดเฉือนที่มีความแม่นยำสูง เมื่อความต้องการด้าน AI, ดาต้าเซ็นเตอร์ และเทคโนโลยีแพ็กเกจจิ้งขั้นสูงของเซมิคอนดักเตอร์ขยายตัว ความต้องการเครื่องมือกลระดับสูงสำหรับผลิตชิ้นส่วนเหล่านี้ก็เพิ่มขึ้นตามไปด้วย
ในอุตสาหกรรมการบิน การขยายตัวของความต้องการเดินทางทางอากาศในระยะยาวกำลังผลักดันความต้องการชิ้นส่วนเครื่องยนต์และวัสดุใหม่ ชิ้นส่วนที่เกี่ยวข้องกับเครื่องยนต์อากาศยานมักต้องใช้วัสดุที่ตัดเฉือนได้ยาก มีรูปทรงซับซ้อน และต้องมีความน่าเชื่อถือสูง ซึ่งสอดคล้องกับจุดแข็งของ Makino ในเครื่องจักร 5 แกน และเครื่องแมชชีนนิ่งเซ็นเตอร์ขนาดใหญ่
หากความต้องการในกลุ่มเหล่านี้ขยายตัวต่อเนื่อง Makino ก็มีโอกาสเพิ่มสัดส่วนยอดขายของเครื่องจักรมูลค่าเพิ่มสูง
นี่คือเงื่อนไขสำคัญว่าแผนธุรกิจใหม่ของบริษัทจะยืนอยู่ได้จริงหรือไม่
โรงงานใหม่ที่ฟูจิโยชิดะ คือกุญแจด้านกำลังการผลิต
นอกจากฝั่งความต้องการแล้ว กำลังการผลิตก็เป็นอีกปัจจัยสำคัญ
โรงงานแห่งใหม่ภายในฐานการผลิตของ Makino ที่เมืองฟูจิโยชิดะ จังหวัดยามานาชิ ประเทศญี่ปุ่น มีกำหนดเริ่มดำเนินงานในเดือนมิถุนายน 2026 ตามรายงานของ Nikkan Kogyo Shimbun โรงงานใหม่นี้จะนำวิธีการผลิตแบบโมดูลาร์สำหรับเครื่องจักรขนาดใหญ่มาใช้ โดยมีเป้าหมายลดระยะเวลาตั้งแต่รับคำสั่งซื้อจนถึงการส่งมอบให้เหลือครึ่งหนึ่งของเดิม
โดยทั่วไป เครื่องมือกลขนาดใหญ่มักใช้เวลาผลิตและส่งมอบนาน ลูกค้าจึงต้องรอเป็นเวลานาน Makino วางแผนลดเวลาสูญเสียจากการผลิตแบบลำดับขั้น ด้วยการผลิตหน่วยสำคัญต่าง ๆ แบบขนาน เช่น ระบบเปลี่ยนเครื่องมืออัตโนมัติ หรือ ATC และชิ้นส่วนไฮดรอลิก
เรื่องนี้ไม่ได้เกี่ยวข้องกับกำลังการผลิตเท่านั้น แต่ยังเกี่ยวข้องกับกระแสเงินสดด้วย
หากระยะเวลาส่งมอบสั้นลง Makino จะสามารถตอบสนองคำสั่งซื้อได้เร็วขึ้น ปรับปรุงวงจรเงินสด และสร้างความแตกต่างด้านการส่งมอบเครื่องจักรขนาดใหญ่ในระยะเวลาสั้น
สำหรับผู้ผลิตเครื่องมือกลระดับสูง ระยะเวลาส่งมอบที่สั้นไม่ใช่แค่เรื่องประสิทธิภาพการดำเนินงาน แต่สามารถส่งผลโดยตรงต่อการตัดสินใจของลูกค้า
การทำตามแผนได้จริง คือบททดสอบที่แท้จริง
อย่างไรก็ตาม แผนธุรกิจใหม่ของ Makino ไม่ใช่เรื่องง่าย
ตามรายงานของ Nikkan Kogyo Shimbun แผนดังกล่าวหมายความว่า บริษัทจำเป็นต้องรักษาจังหวะการเติบโตในระดับใกล้เคียงกับสถิติสูงสุดต่อเนื่องเป็นเวลาหลายปีจนถึงปีงบประมาณสิ้นสุดเดือนมีนาคม 2030 โดยเฉพาะอัตรากำไรจากการดำเนินงาน ซึ่งต้องปรับตัวดีขึ้นอย่างมากจาก 9.6% ในปีงบประมาณสิ้นสุดเดือนมีนาคม 2026
นั่นหมายความว่า Makino ไม่เพียงต้องขายเครื่องมือกลมูลค่าเพิ่มสูงให้ได้มากขึ้น แต่ยังต้องเพิ่มประสิทธิภาพการผลิต ควบคุมต้นทุนจัดซื้อ ปรับปรุงโครงสร้างผลิตภัณฑ์ และดูดซับต้นทุนคงที่ให้ได้อย่างมั่นคง
นี่คือความท้าทายหลายด้านที่ต้องเกิดขึ้นพร้อมกัน
ที่สำคัญกว่านั้น อุตสาหกรรมเครื่องมือกลมีลักษณะเป็นวัฏจักร เครื่องมือกลมักถูกมองว่าเป็นดัชนีนำของการลงทุนด้านอุปกรณ์ในภาคการผลิต คำสั่งซื้อจึงได้รับผลกระทบจากวัฏจักรการลงทุนในเซมิคอนดักเตอร์ การบิน รถยนต์ พลังงาน และภูมิภาคต่าง ๆ หากสภาพแวดล้อมภายนอกไม่แน่นอน ลูกค้าอาจเลื่อนการลงทุนด้านอุปกรณ์ ซึ่งจะกระทบต่อคำสั่งซื้อของผู้ผลิตเครื่องมือกลโดยตรง
ดังนั้น สิ่งที่ Makino ต้องพิสูจน์ไม่ใช่ราคาหุ้นในระยะสั้น แต่คือความสามารถในการดำเนินแผนให้เกิดผลจริงอย่างต่อเนื่อง
บทเรียนต่อผู้ผลิตในเอเชีย: เครื่องมือกลขั้นสูงไม่ใช่แค่อุปกรณ์ แต่เป็นสินทรัพย์เชิงยุทธศาสตร์
สำหรับผู้ผลิตในเอเชีย รวมถึงจีนและอาเซียน กรณี Makino ไม่ใช่เพียงศึกซื้อกิจการของบริษัทญี่ปุ่น
กรณีนี้สะท้อนว่า เครื่องมือกลขั้นสูงกำลังกลายเป็นสิ่งที่ทั้งตลาดทุนและนโยบายความมั่นคงทางเศรษฐกิจให้ความสนใจ
ในอดีต เครื่องมือกลมักถูกมองเป็นเพียงอุปกรณ์การผลิต แต่ในอุตสาหกรรมเซมิคอนดักเตอร์ การบิน การป้องกันประเทศ และรถยนต์พลังงานใหม่ เครื่องมือกลขั้นสูงได้กลายเป็นสินทรัพย์พื้นฐานที่รองรับขีดความสามารถของอุตสาหกรรม
ใครที่ครอบครองความสามารถด้านการตัดเฉือนความแม่นยำสูง ก็จะเข้าใกล้หัวใจของอุปกรณ์เซมิคอนดักเตอร์ เครื่องยนต์อากาศยาน แม่พิมพ์ความแม่นยำสูง และชิ้นส่วนซับซ้อนมากขึ้น
นี่คือเหตุผลที่บริษัทอย่าง Makino ดึงดูดความสนใจจากผู้ซื้อหลายฝ่าย และยังเกี่ยวข้องกับการตรวจสอบด้านความมั่นคงของรัฐบาล
สำหรับบริษัทผู้ผลิตในเอเชีย มีสามประเด็นที่ควรจับตา
ประการแรก มูลค่าของผู้ผลิตเครื่องมือกลขั้นสูงกำลังเปลี่ยนจากการขายอุปกรณ์เพียงอย่างเดียว ไปสู่การเป็นขีดความสามารถพื้นฐานของอุตสาหกรรม
ประการที่สอง ความต้องการจากเซมิคอนดักเตอร์และการบินจะยังคงผลักดันการยกระดับเครื่องจักร 5 แกน เครื่องแมชชีนนิ่งเซ็นเตอร์ขนาดใหญ่ และความสามารถด้านการตัดเฉือนความแม่นยำสูง
ประการที่สาม ไม่ว่าบริษัทจะเลือกเติบโตอย่างอิสระ หรือยอมรับการรวมตัวกับทุนภายนอก สุดท้ายต้องกลับมาที่คำถามเดียวกัน คือ สามารถเพิ่มความสามารถทำกำไร ลดระยะเวลาส่งมอบ และสร้างความได้เปรียบต่อเนื่องในตลาดมูลค่าเพิ่มสูงได้หรือไม่
ช่วงเวลาสำคัญของ Makino คือภาพสะท้อนของอุตสาหกรรมเครื่องมือกลญี่ปุ่น
สถานการณ์ของ Makino ในปัจจุบัน เป็นภาพสะท้อนของอุตสาหกรรมเครื่องมือกลญี่ปุ่นโดยรวม
ด้านหนึ่ง ผู้ผลิตเครื่องมือกลญี่ปุ่นยังมีการสะสมเทคโนโลยีในด้านการตัดเฉือน 5 แกน การตัดเฉือนความแม่นยำสูง และเครื่องแมชชีนนิ่งเซ็นเตอร์ขนาดใหญ่
อีกด้านหนึ่ง ตลาดทุนกำลังกดดันให้บริษัทเพิ่มประสิทธิภาพของสินทรัพย์ ความสามารถทำกำไร และการเติบโต
ขณะเดียวกัน ความมั่นคงทางเศรษฐกิจก็ทำให้ปัญหาเรื่องความเป็นเจ้าของของบริษัทเครื่องมือกลขั้นสูงมีความอ่อนไหวมากขึ้น
สิ่งนี้ทำให้อดีตและอนาคตของ Makino ไม่ใช่แค่ปัญหาของบริษัทเดียว แต่เป็นโจทย์ของอุตสาหกรรมการผลิตญี่ปุ่นในการหาจุดสมดุลระหว่างตลาดทุน ความมั่นคงทางอุตสาหกรรม และวัฏจักรการลงทุนด้านอุปกรณ์ทั่วโลก
Makino จะสามารถรักษาความเป็นอิสระทางธุรกิจต่อไปได้หรือไม่ ไม่ได้ขึ้นอยู่กับว่าในระยะสั้นจะมีผู้ซื้อหรือไม่ แต่อยู่ที่ว่าแผนธุรกิจใหม่จะทำได้จริงหรือไม่
หากความต้องการจากเซมิคอนดักเตอร์ การบิน การแพทย์ และรถยนต์พลังงานใหม่ขยายตัวต่อเนื่อง และโรงงานใหม่ที่ฟูจิโยชิดะสามารถเพิ่มกำลังการผลิตได้ตามแผน Makino ก็มีโอกาสใช้ผลประกอบการมารองรับราคาหุ้นระดับสูง
ในทางกลับกัน หากแผนไม่เป็นไปตามคาด ราคาหุ้นที่สูงอาจดึงดูดข้อเสนอซื้อกิจการใหม่อีกครั้ง
ดังนั้น จุดที่ควรจับตาไม่ใช่แค่ว่า Makino จะถูกซื้อกิจการหรือไม่ แต่คือ Makino จะพิสูจน์ได้หรือไม่ว่า ผู้ผลิตเครื่องมือกลขั้นสูงของญี่ปุ่นยังสามารถรักษามูลค่าในฐานะบริษัทอิสระได้ ด้วยเทคโนโลยี กำลังการผลิต และความสามารถในการดำเนินแผนให้เกิดผลจริง ท่ามกลางการปรับโครงสร้างของอุตสาหกรรมการผลิตโลก