ควบรวมกิจการ NSK-NTN: ผู้ผลิตแบริ่งญี่ปุ่นวางแผนให้ซินเนอร์จี 70% เกิดก่อนรวมการผลิตในญี่ปุ่น
NSK และ NTN สองผู้ผลิตแบริ่ง (ตลับลูกปืน) รายใหญ่ของญี่ปุ่น ลงนามสัญญาฉบับสุดท้ายของการควบรวมกิจการ NSK-NTN ซึ่งเป็นการรวมกิจการภายใต้บริษัทโฮลดิ้งร่วม เมื่อวันที่ 20 พฤศจิกายน 2026 ทั้งสองบริษัทตั้งเป้าว่าการรวมกิจการจะเพิ่มกำไรจากการดำเนินงานราว 315–380 ล้านดอลลาร์สหรัฐในปีงบประมาณสิ้นสุดเดือนมีนาคม 2031 อย่างไรก็ตาม การรวมการดำเนินงานด้านการผลิตในญี่ปุ่นตั้งเป้าไว้ที่เดือนเมษายน 2032 ซึ่งช้ากว่าปีเป้าหมายดังกล่าว ประเด็นสำคัญจึงอยู่ที่ว่า ก่อนถึงเวลานั้นทั้งสองบริษัทจะเดินหน้าปฏิรูปการจัดซื้อและโลจิสติกส์ และใช้ฐานการผลิตให้มีประสิทธิภาพมากขึ้นได้เพียงใด ซึ่งเป็นส่วนที่คาดว่าจะสร้างผลประโยชน์จากการผนึกกำลัง หรือซินเนอร์จี (synergy) ราว 70%
ประเด็นสำคัญ
- สิ่งที่ตกลงกันแล้ว: มีกำหนดจัดตั้งบริษัทโฮลดิ้งร่วม NSK-NTN Ltd. ในเดือนตุลาคม 2027 โดย NSK เสนอชื่อ CEO และ NTN เสนอชื่อ Co-CEO
- องค์ประกอบของซินเนอร์จี: ตั้งเป้ากำไรจากการดำเนินงานเพิ่มขึ้นราว 315–380 ล้านดอลลาร์สหรัฐในปีงบประมาณสิ้นสุดมีนาคม 2031 โดย 70% มาจากการจัดซื้อ โลจิสติกส์ และฐานการผลิต
- ช่องว่างของเวลา: ทั้งสองบริษัทตั้งเป้ารวมการดำเนินงานด้านการผลิตในญี่ปุ่นในเดือนเมษายน 2032 ซึ่งช้ากว่าปีเป้าหมายของซินเนอร์จี
- สิ่งที่ต้องจับตา: มาตรการด้านการจัดซื้อและโลจิสติกส์ที่เป็นรูปธรรม รวมถึงขอบเขต ช่วงเวลา และมูลค่าผลประโยชน์ที่คาดว่าจะเกิดจากการโอนย้ายการผลิต
อัตราการโอนหุ้นและกำหนดการชัดเจนแล้ว และ NTN จะเสนอชื่อ Co-CEO แทนรองประธานบริหาร
ในบันทึกความเข้าใจ (Memorandum of Understanding: MOU) ที่ลงนามเมื่อวันที่ 12 พฤษภาคม 2026 ทั้งสองบริษัทระบุว่าจะกำหนดอัตราการโอนหุ้นและชื่อบริษัทโฮลดิ้งในภายหลัง ตามสัญญาฉบับสุดท้าย ผู้ถือหุ้น NSK จะได้รับหุ้นบริษัทโฮลดิ้ง 1 หุ้นต่อหุ้น NSK 1 หุ้น และผู้ถือหุ้น NTN จะได้รับ 0.353 หุ้นต่อหุ้น NTN 1 หุ้น
เมื่อคำนวณอย่างง่ายจากจำนวนหุ้นที่จะออก ผู้ถือหุ้นเดิมของ NSK จะถือหุ้นบริษัทโฮลดิ้งราว 70% และผู้ถือหุ้นเดิมของ NTN ราว 30%
ครั้งนี้ทั้งสองบริษัทยังเปิดเผยขนาดและองค์ประกอบของซินเนอร์จีที่คาดไว้ รวมถึงกำหนดการรวมกิจการแบบเป็นขั้นตอน โครงสร้างผู้บริหารก็เปลี่ยนไปเช่นกัน ในขั้น MOU นั้น NTN จะเป็นผู้เสนอชื่อรองประธานบริหาร แต่ตามสัญญาฉบับสุดท้าย NTN จะเสนอชื่อผู้บริหารที่มีอำนาจกระทำการแทนบริษัทในตำแหน่ง Co-CEO แทน
นายอากิโตชิ อิจิอิ (Akitoshi Ichii) ประธานบริษัท NSK มีกำหนดดำรงตำแหน่ง CEO และนายเออิจิ อุไค (Eiichi Ukai) ประธานบริษัท NTN มีกำหนดดำรงตำแหน่ง Co-CEO โดย NTN จะเสนอชื่อประธานคณะกรรมการบริษัทด้วย
บริษัทโฮลดิ้งซึ่งมีชื่อภาษาอังกฤษว่า NSK-NTN Ltd. มีแผนยื่นขอจดทะเบียนแบบ technical listing ในตลาด Prime ของตลาดหลักทรัพย์โตเกียว ซึ่งเป็นขั้นตอนแบบย่อสำหรับบริษัทโฮลดิ้งที่ตั้งขึ้นใหม่เพื่อเข้ามาแทนบริษัทจดทะเบียนเดิม
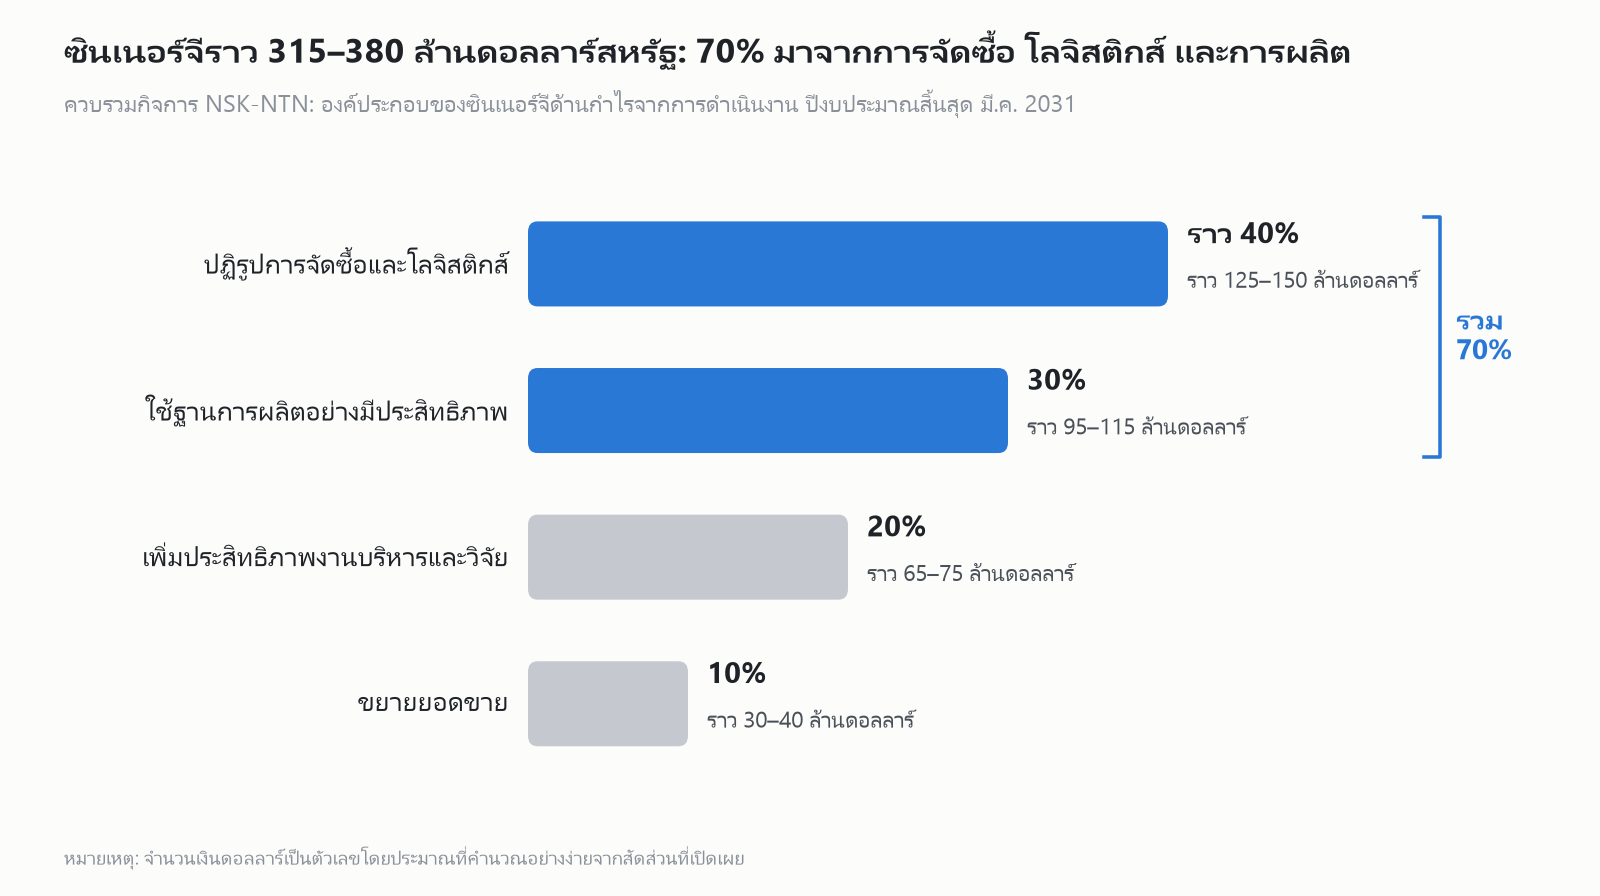
ซินเนอร์จีเทียบได้กับ 70–90% ของกำไรจากการดำเนินงานปัจจุบัน เป็นขนาดที่มุ่งยกระดับความสามารถในการทำกำไร
ในปีงบประมาณสิ้นสุดเดือนมีนาคม 2026 NSK มีกำไรจากการดำเนินงานราว 245 ล้านดอลลาร์สหรัฐ และ NTN ราว 195 ล้านดอลลาร์สหรัฐ เมื่อรวมกันอย่างง่ายจะได้ราว 440 ล้านดอลลาร์สหรัฐ ซินเนอร์จีราว 315–380 ล้านดอลลาร์สหรัฐจึงเท่ากับ 72–86% ของตัวเลขดังกล่าว
ฐานอ้างอิงอย่างเป็นทางการของซินเนอร์จีคือกำไรจากการดำเนินงานรวมในปีงบประมาณสิ้นสุดเดือนมีนาคม 2028 ซึ่งเป็นช่วงหลังจัดตั้งบริษัทโฮลดิ้ง อัตราส่วนข้างต้นจึงเป็นเพียงตัวเลขอ้างอิง
ทั้งสองบริษัทระบุปัจจัยแวดล้อม ได้แก่ การชะลอตัวของเศรษฐกิจจีน ภาคการผลิตของยุโรปที่อ่อนแอ และความไม่แน่นอนจากนโยบายภาษีศุลกากรของสหรัฐอเมริกา พร้อมระบุว่ามุ่งการเติบโตของกำไรในระยะยาวมากกว่าการขยายขนาด
อัตรากำไรจากการดำเนินงานที่คำนวณอย่างง่ายจากยอดขายและกำไรอยู่ที่ราว 4.3% สำหรับ NSK และราว 3.8% สำหรับ NTN จากระดับนี้ การรวมกิจการจึงดูมุ่งไปที่การปรับปรุงความสามารถในการทำกำไรมากกว่าการเพิ่มขนาด ข้อมูลของกระทรวงเศรษฐกิจ การค้าและอุตสาหกรรมญี่ปุ่นระบุว่า การผลิตแบริ่งในญี่ปุ่นปี 2025 อยู่ที่ 2,300 ล้านชิ้น ลดลง 13% ในรอบสามปี
หากบวกซินเนอร์จีเต็มจำนวนเข้ากับผลประกอบการปีงบประมาณสิ้นสุดเดือนมีนาคม 2026 อัตรากำไรจากการดำเนินงานรวมจะเพิ่มจากราว 4.0% เป็น 6.9–7.5% นี่เป็นการประมาณอย่างง่ายที่ไม่รวมการเติบโตของยอดขายและต้นทุนการรวมกิจการ อีกทั้งสองบริษัทใช้มาตรฐานบัญชีต่างกัน (NSK ใช้ IFRS ส่วน NTN ใช้มาตรฐานบัญชีญี่ปุ่น) เป้าหมายทางการเงินอย่างเป็นทางการของทั้งสองบริษัทคืออัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) มากกว่า 10%
ซินเนอร์จี 70% ของการควบรวมกิจการ NSK-NTN วางแผนไว้ก่อนรวมการผลิตในญี่ปุ่น
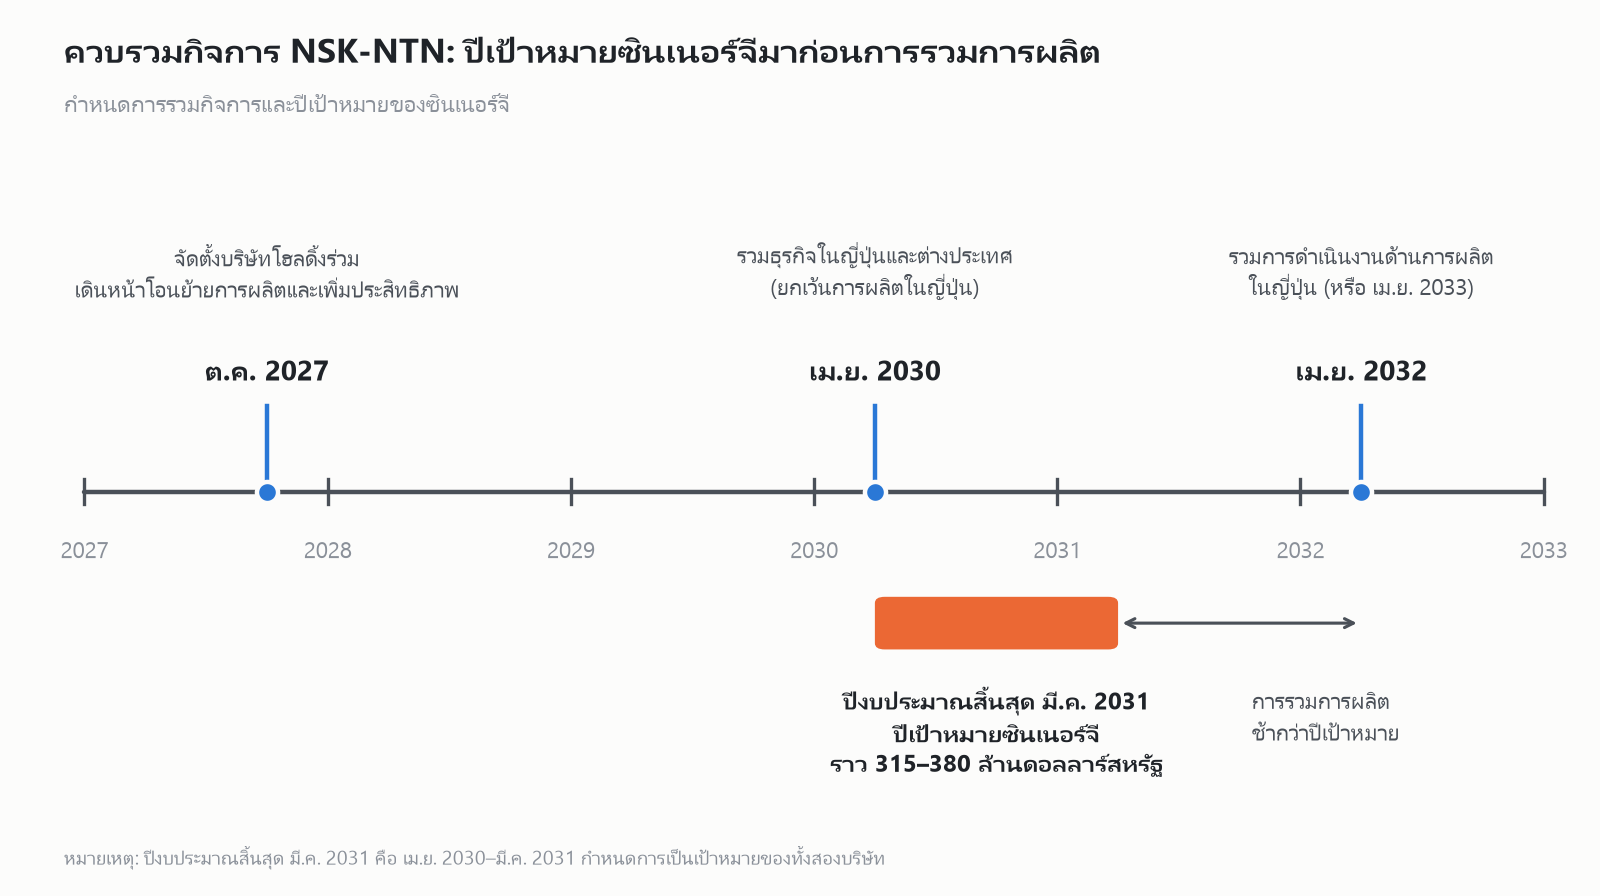
การรวมกิจการจะดำเนินไปเป็นสามขั้น บริษัทโฮลดิ้งมีกำหนดจัดตั้งในเดือนตุลาคม 2027 โดยต้องได้รับการอนุมัติที่จำเป็นก่อน จากนั้นตั้งเป้ารวมธุรกิจทั้งในญี่ปุ่นและต่างประเทศในเดือนเมษายน 2030 ยกเว้นการดำเนินงานด้านการผลิตในญี่ปุ่น (รวมถึงบริษัทลูกด้านการผลิตในญี่ปุ่น)
การรวมที่ครอบคลุมการดำเนินงานด้านการผลิตในญี่ปุ่นตั้งเป้าไว้ที่เดือนเมษายน 2032 หรือเมษายน 2033 ขึ้นอยู่กับสถานการณ์ ทั้งสองบริษัทระบุว่าแบ่งเป็นขั้นตอนเพื่อให้เกิดซินเนอร์จีได้เร็วขึ้น
ปีเป้าหมายที่สิ้นสุดเดือนมีนาคม 2031 จึงอยู่ก่อนการรวมการดำเนินงานด้านการผลิตในญี่ปุ่นในเชิงองค์กร ถึงกระนั้น แผนยังคาดว่าซินเนอร์จีราว 40% จะมาจากการปฏิรูปการจัดซื้อและโลจิสติกส์ และ 30% จากการใช้ฐานการผลิตอย่างมีประสิทธิภาพมากขึ้น
เมื่อคำนวณอย่างง่ายตามสัดส่วนที่เปิดเผย จะได้ราว 125–150 ล้านดอลลาร์สหรัฐ และราว 95–115 ล้านดอลลาร์สหรัฐ ตามลำดับ ส่วนการขยายยอดขายคิดเป็นเพียง 10%
เพื่อสร้างผลลัพธ์ก่อนการรวมเชิงองค์กร แผนงานระบุให้เริ่มโอนย้ายการผลิตและเพิ่มประสิทธิภาพได้ไม่นานหลังจัดตั้งบริษัทโฮลดิ้ง ปัจจุบันทั้งสองบริษัทผลิตสินค้าบางรายการให้กันและกันแบบ OEM (การผลิตสินค้าเพื่อจำหน่ายภายใต้แบรนด์ของอีกฝ่าย) ซึ่งอาจเป็นพื้นฐานในการแบ่งการผลิตระหว่างกันในวงกว้างขึ้น
อย่างไรก็ตาม ทั้งสองบริษัทยังไม่เปิดเผยว่าซินเนอร์จีด้านฐานการผลิตจะเกิดขึ้นในญี่ปุ่นหรือต่างประเทศ และจะมาจากการโอนย้ายใด
ต้องผ่านการอนุมัติจากผู้ถือหุ้นและหน่วยงานกำกับดูแล ส่วนการดำเนินการขึ้นอยู่กับการตัดสินใจร่วมกัน
การรวมกิจการจะเสร็จสมบูรณ์ได้ต้องได้รับอนุมัติจากที่ประชุมผู้ถือหุ้นของทั้งสองบริษัทในวันที่ 25 มิถุนายน 2027 และได้รับอนุญาตจากหน่วยงานที่เกี่ยวข้องทั้งในญี่ปุ่นและต่างประเทศ ทั้งนี้ยังไม่มีการเปิดเผยประเทศและภูมิภาคที่หน่วยงานกำกับดูแลการแข่งขันทางการค้าจะพิจารณา รวมถึงหน่วยที่ใช้ในการประเมิน
ตามประมาณการส่วนแบ่งตลาดโลกปี 2024 จากแหล่งข้อมูลแห่งหนึ่ง NSK มีส่วนแบ่ง 13.3% และ NTN 10.7% รวมกัน 24.0% สูงกว่า SKF ของสวีเดนซึ่งเป็นผู้นำตลาดที่ 17.7% แต่ผลรวมอย่างง่ายของส่วนแบ่งตลาดโลกไม่เพียงพอที่จะใช้ตัดสินผลต่อการพิจารณาด้านการแข่งขัน
หลังการรวมกิจการมีผล การดำเนินการจะขึ้นอยู่กับกลไกการตัดสินใจ แม้ผู้ถือหุ้นเดิมของ NSK จะถือหุ้นราว 70% ตามการคำนวณ แต่ในช่วงแรก เรื่องสำคัญที่คณะกรรมการบริหารพิจารณาจะตัดสินโดยความเห็นชอบร่วมกันของ CEO และ Co-CEO และบริษัทจะมีสำนักงานใหญ่สองแห่งที่โตเกียวและโอซากา
โครงสร้างนี้ทำให้ทั้งสองบริษัทยังคงมีบทบาท แต่การตัดสินใจที่ภาระตกอยู่กับฐานการผลิตหรือพนักงานของฝ่ายใดฝ่ายหนึ่งเป็นหลัก เช่น การโอนย้ายการผลิต อาจใช้เวลานานกว่าจะตกลงกันได้ ทั้งสองบริษัทระบุว่าจะกำหนดมาตรการเฉพาะเป็นขั้นตอน รวมถึงหลังการรวมกิจการ โดยปฏิบัติตามข้อจำกัดด้านการแบ่งปันข้อมูลตามกฎหมายการแข่งขันทางการค้า
ธุรกิจต่างประเทศเข้าสู่การรวมกิจการในปี 2030 แต่ยังไม่เปิดเผยแผนสำหรับฐานการผลิตในเอเชีย
ธุรกิจต่างประเทศอยู่ในขอบเขตการรวมกิจการขั้นเดือนเมษายน 2030 และแผนงานระบุให้ปรับระบบการผลิตทั้งในญี่ปุ่นและต่างประเทศให้เหมาะสมตั้งแต่ปี 2030 เป็นต้นไป ทั้งสองบริษัทมีฐานการผลิตในเอเชีย รวมถึงไทย จีน และอินเดีย
อย่างไรก็ตาม ทั้งสองบริษัทระบุว่าแนวทางสำหรับบริษัทลูกและบริษัทร่วมจะมีการหารือแยกต่างหาก และยังไม่ได้ระบุว่าฐานการผลิตใดจะอยู่ในขอบเขตของการปรับให้เหมาะสม
ด้านการขาย ทั้งสองบริษัทวางแผนใช้กลุ่มผลิตภัณฑ์และเครือข่ายตัวแทนจำหน่ายร่วมกัน เพื่อขยายยอดขายในตลาดอะไหล่สำหรับงานซ่อมและเปลี่ยนชิ้นส่วน (aftermarket) และด้าน PLM (การบริหารวงจรชีวิตผลิตภัณฑ์) ซึ่งดูแลผลิตภัณฑ์ตลอดอายุการใช้งาน บริษัทโฮลดิ้งจะมีหน่วยงานที่กำกับดูแลการขาย
สำหรับผู้ผลิตรถยนต์และผู้ผลิตเครื่องจักรอุตสาหกรรมที่ยังซื้อจากทั้งสองบริษัท ซัพพลายเออร์ทั้งสองรายจะอยู่ในกลุ่มบริษัทเดียวกัน ในตลาดโลก ผู้ผลิตแบริ่งรายใหญ่สองรายของญี่ปุ่นจะรวมเป็นหนึ่ง และเผชิญกับคู่แข่งจากยุโรปอย่าง SKF รวมถึงผู้ผลิตจีนที่กำลังก้าวขึ้นมา
การจัดซื้อและการผลิตก่อนปี 2032 จะเป็นตัวตัดสินว่าบรรลุเป้าซินเนอร์จีหรือไม่
ความสำเร็จของซินเนอร์จีจะขึ้นอยู่กับว่า ก่อนการรวมการดำเนินงานด้านการผลิต การจัดซื้อและการผลิตจะปรับโครงสร้างได้มากเพียงใด มากกว่าจะขึ้นอยู่กับโครงสร้างองค์กร แผนคาดว่าผลลัพธ์ 70% จะมาจากการปฏิรูปการจัดซื้อและโลจิสติกส์และการใช้ฐานการผลิต และส่วนใหญ่ต้องเกิดขึ้นก่อนการรวมการดำเนินงานด้านการผลิตในปี 2032
สิ่งที่จะเป็นบทพิสูจน์คือมาตรการด้านการจัดซื้อและโลจิสติกส์ที่เป็นรูปธรรม รวมถึงขอบเขต ช่วงเวลา และมูลค่าผลประโยชน์ที่คาดว่าจะเกิดจากการโอนย้ายการผลิต ที่ทั้งสองบริษัทจะเปิดเผยหลังจัดตั้งบริษัทโฮลดิ้ง หากไม่มีรายละเอียดเหล่านี้ ก็ยังไม่สามารถประเมินได้ว่าเป้าซินเนอร์จีราว 315–380 ล้านดอลลาร์สหรัฐ และเป้าหมาย ROE มากกว่า 10% จะบรรลุได้หรือไม่