มาร์จิ้นธุรกิจหุ่นยนต์ Yaskawa ดิ่งเหลือ 1.6%: จะหลุดจากสงครามราคาหุ่นยนต์ทั่วไปได้หรือไม่
Yaskawa Electric ของญี่ปุ่นมีอัตรากำไรจากการดำเนินงานของธุรกิจหุ่นยนต์ดิ่งลงเหลือเพียง 1.6% ในไตรมาสล่าสุด สำหรับบริษัทที่ติดกลุ่ม "สี่ผู้นำ" ของผู้ผลิตหุ่นยนต์อุตสาหกรรมระดับโลก ธุรกิจหลักกลับแทบไม่สร้างกำไร ขณะเดียวกัน ยอดสั่งซื้อของทั้งกลุ่มขึ้นสู่ระดับสูงสุดในรอบ 15 ไตรมาส…
Yaskawa Electric ของญี่ปุ่นมีอัตรากำไรจากการดำเนินงานของธุรกิจหุ่นยนต์ดิ่งลงเหลือเพียง 1.6% ในไตรมาสล่าสุด สำหรับบริษัทที่ติดกลุ่ม "สี่ผู้นำ" ของผู้ผลิตหุ่นยนต์อุตสาหกรรมระดับโลก ธุรกิจหลักกลับแทบไม่สร้างกำไร ขณะเดียวกัน ยอดสั่งซื้อของทั้งกลุ่มขึ้นสู่ระดับสูงสุดในรอบ 15 ไตรมาส การที่ยอดสั่งซื้อฟื้นตัวและกำไรทรุดลงพร้อมกันคือความผิดปกติของผลประกอบการไตรมาสนี้ ตัวเลข 1.6% ส่วนใหญ่ถูกขยายโดยค่าใช้จ่ายที่เกิดขึ้นครั้งเดียว แต่คำถามที่แท้จริงไม่ใช่ว่ามาร์จิ้นจะกลับมาหรือไม่หลังค่าใช้จ่ายนั้นหมดไป หากแต่เป็นสิ่งที่ Yaskawa ต้องการสร้างขึ้นใหม่ผ่านแผนระยะกลางฉบับใหม่ "Dash 35" นั่นคือวิธีที่ธุรกิจหุ่นยนต์ทำเงิน
ประเด็นสำคัญ
- ไตรมาสมีนาคม–พฤษภาคม 2026 (ไตรมาสแรกของปีบัญชีสิ้นสุดกุมภาพันธ์ 2027) กลุ่มธุรกิจหุ่นยนต์มีรายได้ 5.67 หมื่นล้านเยน แต่มีกำไรจากการดำเนินงานเพียง 900 ล้านเยน คิดเป็นมาร์จิ้นราว 1.6% ลดจากราว 9% เมื่อปีก่อน
- สาเหตุหลักคือความปั่นป่วนจากการเปลี่ยนระบบหลักด้านการผลิต-การขายในเดือนพฤษภาคม (ฉุดกำไรจากการดำเนินงานของทั้งกลุ่ม 2.5 พันล้านเยน) และค่าใช้จ่ายปรับโครงสร้างที่บันทึกในธุรกิจหุ่นยนต์ในยุโรป ทั้งสองส่วนส่วนใหญ่เกิดขึ้นครั้งเดียว
- ในทางกลับกัน ยอดสั่งซื้อของทั้งกลุ่มแตะ 1.638 แสนล้านเยน เพิ่มขึ้น 29% เทียบช่วงเดียวกันของปีก่อน และสูงสุดในรอบ 15 ไตรมาส นำโดยกลุ่ม motion control จากความต้องการเซมิคอนดักเตอร์ที่เกี่ยวข้องกับ AI
- ใน "Dash 35" ที่ประกาศเมื่อพฤษภาคม Yaskawa ตั้งเป้ามาร์จิ้นกำไรจากการดำเนินงานของทั้งกลุ่มที่ 15.4% ภายในปีบัญชีสิ้นสุดกุมภาพันธ์ 2030 โดยย้ายจุดศูนย์ถ่วงไปสู่งานมูลค่าเพิ่มสูงที่สร้างบนฟิสิคัลเอไอ (physical AI) และแอคชูเอ��ตอร์แบบใหม่
ยอดสั่งซื้อพุ่ง แต่มาร์จิ้นหุ่นยนต์กลับมีแค่ 1.6%
สิ่งที่สะดุดตาคือ การฟื้นตัวของยอดสั่งซื้อและการทรุดลงของกำไรเกิดขึ้นพร้อมกัน
ผลประกอบการมีนาคม–พฤษภาคม 2026 ของ Yaskawa Electric ที่เผยแพร่ในเดือนกรกฎาคม แสดงว่ารายได้ของทั้งกลุ่มเพิ่มขึ้น 10.6% เทียบช่วงเดียวกันของปีก่อนเป็น 1.39 แสนล้านเยน และยอดสั่งซื้อเพิ่มขึ้น 29% เป็น 1.638 แสนล้านเยน สูงสุดในรอบ 15 ไตรมาส การฟื้นตัวของความต้องการเซมิคอนดักเตอร์ที่เชื่อมโยงกับ generative AI เป็นแรงขับเคลื่อน และยอดสั่งซื้อของกลุ่ม motion control ซึ่งผลิตเซอร์โวมอเตอร์และตัวควบคุม เพิ่มขึ้นเป็นไตรมาสที่สี่ติดต่อกันเป็น 8.21 หมื่นล้านเยน
แต่กำไรไม่ตามมา กำไรจากการดำเนินงานของทั้งกลุ่มลดลง 19% เหลือ 8.4 พันล้านเยน กลุ่มธุรกิจหุ่นยนต์ได้รับผลกระทบหนักสุด: จากรายได้ 5.67 หมื่นล้านเยน กำไรจากการดำเนินงานมีเพียง 900 ล้านเยน มาร์จิ้นราว 1.6% ด้วยรายได้ที่แทบทรงตัว (เพิ่ม 2.0%) แต่กำไรจากการดำเนินงานลดลง 82% นับเป็นการดิ่งลงอย่างชันจากราว 9% เมื่อปีก่อน
บริษัทระบุสองสาเหตุ หนึ่งคือระบบหลักด้านการผลิต-และ-การขายที่เปลี่ยนในเดือนพฤษภาคม การย้ายระบบทำให้ห่วงโซ่อุปทานปั่นป่วนและฉุดกำไรจากการดำเนินงานของทั้งกลุ่มลง 2.5 พันล้านเยน อีกสาเหตุคือค่าใช้จ่ายปรับโครงสร้างที่บันทึกในธุรกิจหุ่นยนต์ในยุโรป ทั้งสองส่วนส่วนใหญ่มีลักษณะเกิดขึ้นครั้งเดียว
1.6% จะฟื้น หรือมาร์จิ้นบางจะฝังตัว
คำถามคือ ความสามารถทำกำไรของหุ่นยนต์จะกลับมาเพียงใดเมื่อค่าใช้จ่ายครั้งเดียวหมดไป
ขนาดของการลดลง — จากราว 9% เมื่อปีก่อนเหลือ 1.6% — บ่งชี้ว่าตัวเลขไตรมาสนี้ถูกขยายด้วยปัจจัยครั้งเดียว จึงเร็วเกินไปที่จะถือว่า 1.6% เป็นระดับปกติ
แต่การที่ค่าใช้จ่ายกลับสู่ภาวะปกติเพียงอย่างเดียวจะฟื้นมาร์จิ้นได้เพียงพอหรือไม่ เป็นอีกเรื่องหนึ่ง ในปีบัญชีถึงกุมภาพันธ์ 2026 รายได้ของธุรกิจหุ่นยนต์ราว 2.47 แสนล้านเยน ทำให้เป็นเสาหลักใหญ่สุดของกลุ่มด้วยสัดส่วน 47% ของยอดขาย แต่กลับมีกำไรลดลงเล็กน้อยแม้รายได้เพิ่มขึ้น การเปลี่ยนแปลงองค์ประกอบผลิตภัณฑ์กดดันกำไร: แม้ปริมาณจะทรงตัว แต่การที่สัดส่วนเครื่องอเนกประสงค์มาร์จิ้นบางเพิ่มขึ้นก็ฉุดทั้งกลุ่มลง ใต้ค่าใช้จ่ายครั้งเดียวนั้นอาจมีชั้นที่สองของกำไรต่ำที่หยั่งรากในองค์ประกอบผลิตภัณฑ์
สิ่งที่ออกฤทธิ์จริงคือองค์ประกอบผลิตภัณฑ์และอำนาจต่อรองราคา
ต้นตอที่แท้จริงของมาร์จิ้นบางไม่ได้อยู่ที่ขายได้กี่เครื่อง แต่อยู่ที่ขายผลิตภัณฑ์อะไรและที่ราคาเท่าใด
หุ่นยนต์หกแกนสำหรับงานมาตรฐานอย่างการเชื่อมและการหยิบจับ มีช่องว่างด้านสมรรถนะแคบลง จึงกลายเป็นสมรภูมิหลักของการแข่งขันด้านราคา ผู้ผลิตจีนแข็งแกร่งขึ้นในจุดนี้: บริษัทอย่าง Inovance และ Estun เติบโตโดยอาศัยตลาดในประเทศของตนเป็นฐาน และชิงส่วนแบ่งด้วยราคา มาร์จิ้นที่ผู้ผลิตญี่ปุ่นและยุโรปเคยครองในกลุ่มอเนกประสงค์ถูกกัดกร่อนลงอย่างต่อเนื่อง
โฉมหน้าของคู่แข่งเองก็เปลี่ยนไปในรอบทศวรรษ KUKA ของเยอรมนี — ซึ่งเคยอยู่ระดับเดียวกับ FANUC, Yaskawa และ ABB ของสวิตเซอร์แลนด์ในกลุ่ม "สี่ผู้นำ" — ตกไปอยู่ในมือของ Midea ของจีนในปี 2016 ในจีนซึ่งเป็นตลาดหุ่นยนต์ใหญ่สุดของโลก เส้นแบ่งระหว่างผู้เล่นต่างชาติกับในประเทศเองก็เริ่มพร่าเลือน หุ่นยนต์ของ Yaskawa มีกำไรบางก็เพราะขายเครื่องอเนกประสงค์อยู่ภายในแรงกดดันด้านราคานี้ ยิ่งไล่ตามปริมาณ มาร์จิ้นยิ่งบาง การจะหลุดจากตรงนั้นได้หรือไม่คือหัวใจของการพลิกฟื้นกำไร
สามเกณฑ์ในการประเมิน "Dash 35"
แผนระยะกลาง "Dash 35" (ครอบคลุมช่วงปีจนถึงกุมภาพันธ์ 2030) ที่ประกาศเมื่อ 22 พฤษภาคม อ่านได้ชัดว่าเป็นคำตอบต่อปัญหาเชิงโครงสร้างนี้
แผนตั้งเป้ากำไรจากการดำเนินงานสูงสุดเป็นประวัติการณ์ที่ 1 แสนล้านเยน และมาร์จิ้นกำไรจากการดำเนินงาน 15.4% ในปีสุดท้าย คือถึงกุมภาพันธ์ 2030 ระยะห่างกับมาร์จิ้นหุ่นยนต์ปัจจุบันที่ 1.6% นั้นกว้างมาก ซึ่งในทางกลับกันก็สะท้อนว่าความจำเป็นในการสร้างวิธีทำกำไรขึ้นใหม่นั้นมีมากเพียงใด
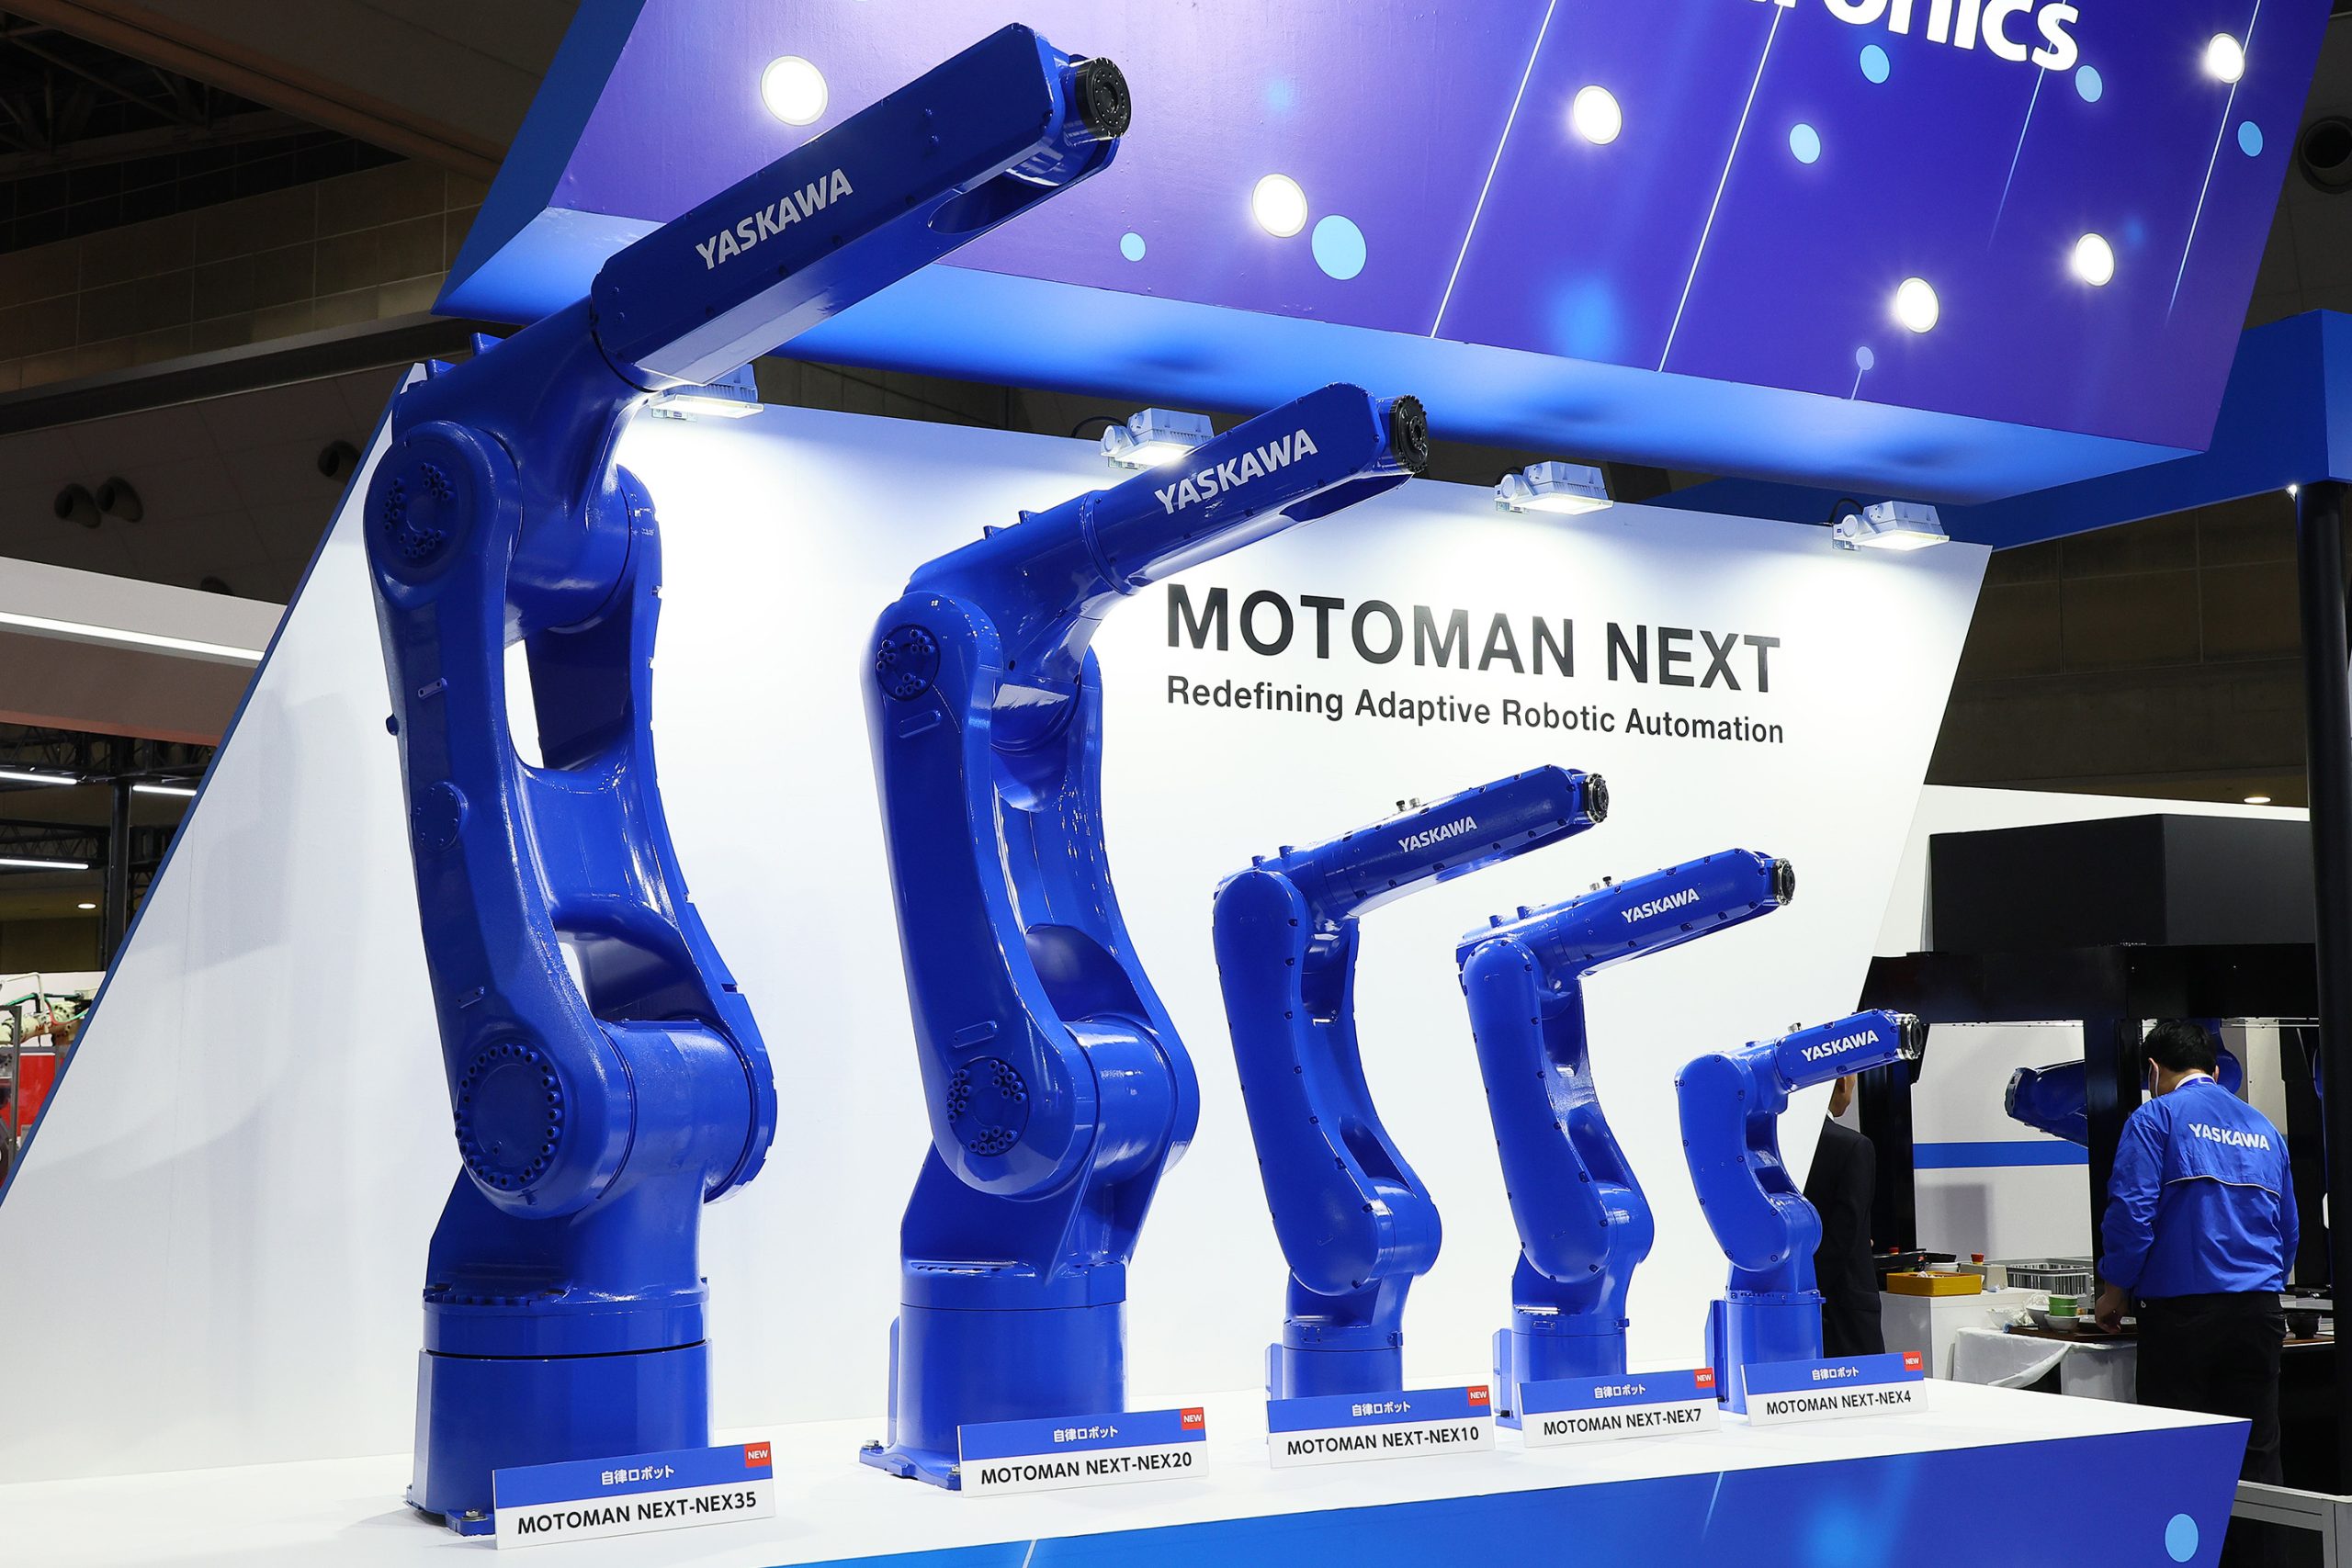
เสาหลักของแผนคือ "ฟิสิคัลเอไอ" (physical AI) ซึ่ง Yaskawa นิยามว่าเป็นการฝัง AI ลงในเครื่องจักรที่เคลื่อนไหวในโลกจริง หากพูดในเชิงกำไร คือการย้ายจุดศูนย์ถ่วงจากการขายหุ่นยนต์ในฐานะฮาร์ดแวร์ ไปสู่งานมูลค่าเพิ่มสูงที่ผสาน AI เข้ากับการควบคุมการเคลื่อนไหวอย่างแม่นยำ "MOTOMAN NEXT" แบบอัตโนมัติที่เป็นแกนกลาง มุ่งให้ AI ประเมินสถานการณ์แล้วลงมือเอง แทนที่จะถูกมนุษย์สอนทีละท่วงท่า (teaching) บนพื้นฐานนี้ Yaskawa ผสานความแข็งแกร่งด้านการควบคุมเซอร์โวเข้ากับแอคชูเอเตอร์ขั้นสูงที่พัฒนาขึ้นใหม่ (ชุดขับเคลื่อนที่สร้างกำลัง) เพื่อชิงตลาดใหม่ที่รวมถึงหุ่นยนต์ฮิวแมนนอยด์
แต่ความใหม่ของแนวคิดกับการทำให้เกิดกำไรเป็นคนละเรื่อง แผนนี้จะยกมาร์จิ้นหุ่นยนต์ได้หรือไม่ วัดได้จากสามเกณฑ์: หนึ่ง รักษาส่วนต่างราคากับเครื่องอเนกประสงค์ได้หรือไม่; สอง มาร์จิ้นผลิตภัณฑ์ดูดซับภาระการพัฒนา AI ที่ลงทุนล่วงหน้าได้หรือไม่; และสาม ตลาดใหม่จะเติบโตใหญ่พอชดเชยขนาดของธุรกิจหุ่นยนต์เดิมเมื่อใด ลำพังคำอธิบายในแผนยังไม่ทำให้เห็นเส้นทางกำไรนี้ชัด
ตัวเลขที่ชี้ขาด และคำถามที่ยังเหลือ
การฟื้นตัวของยอดสั่งซื้อในกลุ่ม motion control ซื้อเวลาให้การสร้างใหม่นั้น เซอร์โวซึ่งความต้องการกำลังเพิ่มสำหรับอุปกรณ์ผลิตเซมิคอนดักเตอร์และอื่น ๆ เป็นแหล่งกำไรที่ไม่ถูกเจาะได้ง่ายด้วยราคาเพียงอย่างเดียว และความแข็งแกร่งของมันช่วยค้ำการพลิกฟื้นธุรกิจหุ่นยนต์ อย่างไรก็ตาม กำลังทำกำไรนี้จะแปลงเป็นศักยภาพการลงทุนหรือการปรับปรุงมาร์จิ้นหุ่นยนต์โดยตรงมากน้อยเพียงใด ยังประเมินจากตัวเลขไตรมาสนี้เพียงลำพังไม่ได้
ตัวเลขที่ต้องจับตามีไม่มาก หนึ่ง มาร์จิ้นกำไรจากการดำเนินงานของหุ่นยนต์จะกลับสู่ระดับไม่กี่เปอร์เซ็นต์หลังค่าใช้จ่ายครั้งเดียวจางลงในครึ่งปีหลังหรือไม่ หรือจะติดอยู่ในระดับต่ำ สอง "MOTOMAN NEXT" และแอคชูเอเตอร์ขั้นสูงจะข้ามพ้นขั้นแนวคิดและปรากฏในผลประกอบการเป็นคำสั่งซื้อราคาสูงเมื่อใด
สิ่งที่ Yaskawa ต้องพิสูจน์ไม่ใช่ภาพอนาคตของฟิสิคัลเอไอ แต่คือเมื่อใด — และมากเพียงใด — ภาพนั้นจะยกมาร์จิ้นของธุรกิจหุ่นยนต์ขึ้น หนึ่งใน "สี่ผู้นำ" ของโลกจะหลุดจากกำไรบางได้หรือไม่ ขึ้นอยู่กับจุดเดียวนี้