สี่ปัจจัยเบื้องหลังยอดขายเครื่องมือกลญี่ปุ่นในสหรัฐฯ: อ่านการลงทุนงานโลหะของอเมริกา
ยอดขายเครื่องมือกลของญี่ปุ่นไปยังสหรัฐอเมริกากำลังเพิ่มขึ้น แต่ตัวเลขการเติบโตนั้นไม่อาจอ่านตรง ๆ ว่า "ความต้องการของสหรัฐฯ กำลังขยายตัว" เพราะตัวเลขยอดขายผสมแรงสี่อย่างที่ต่างกัน ได้แก่ ความต้องการของสหรัฐฯ, เงินเยนอ่อน, ส่วนแบ่งตลาดของผู้ผลิตญี่ปุ่น…
ยอดขายเครื่องมือกลของญี่ปุ่นไปยังสหรัฐอเมริกากำลังเพิ่มขึ้น แต่ตัวเลขการเติบโตนั้นไม่อาจอ่านตรง ๆ ว่า "ความต้องการของสหรัฐฯ กำลังขยายตัว" เพราะตัวเลขยอดขายผสมแรงสี่อย่างที่ต่างกัน ได้แก่ ความต้องการของสหรัฐฯ, เงินเยนอ่อน, ส่วนแบ่งตลาดของผู้ผลิตญี่ปุ่น และการผลิตในประเทศภายในสหรัฐฯ เมื่อแยกทั้งสี่ออกจากกัน — และระบุว่าอะไรยืนยันได้และอะไรยืนยันไม่ได้ — ช่วงจังหวะปัจจุบันของความต้องการเครื่องจักรงานโลหะในสหรัฐฯ ก็จะชัดขึ้น บทความนี้คือความพยายามถอดรหัสนั้น
ประเด็นสำคัญ
- ความต้องการเครื่องจักรงานโลหะของสหรัฐฯ (USMTO — มูลค่าคำสั่งซื้อที่รับภายในสหรัฐฯ รวมผู้ผลิตทุกราย) แตะ 2.77 พันล้านดอลลาร์สหรัฐในช่วงมกราคม–พฤษภาคม 2026 เพิ่มขึ้น 31.9% เทียบช่วงเดียวกันของปีก่อน เฉพาะเดือนพฤษภาคมอยู่ที่ 583.4 ล้านดอลลาร์สหรัฐ (ลดลง 1.8% จากเมษายน; จำนวนเครื่องอยู่ที่ 1,922 เครื่อง สูงกว่าเดือนก่อน)
- ในข้อมูลฉบับสมบูรณ์ของสมาคมผู้ผลิตเครื่องมือกลญี่ปุ่น (JMTBA) เดือนพฤษภาคม คำสั่งซื้อของผู้ผลิตญี่ปุ่นจากอเมริกาเหนืออยู่ที่ราว 240 ล้านดอลลาร์สหรัฐ (แปลงที่อัตรา 155 เยนต่อดอลลาร์ตลอดบทความ) สูงเป็นอันดับสี่ในประวัติศาสตร์ แต่องค์ประกอบรายอุตสาหกรรมเปลี่ยนไปในแต่ละเดือน
- การเพิ่มขึ้นของยอดขายไปสหรัฐฯ เป็นการรวมกันของความต้องการ, ค่าเงิน, ส่วนแบ่ง และการผลิตในประเทศ มีเพียงสองอย่างที่แยกออกได้ชัด คือ ความต้องการของสหรัฐฯ (ยืนยันได้ผ่าน USMTO) และเงินเยนอ่อน (ยืนยันได้เป็นข้อเท็จจริง) ส่วนการเพิ่มส่วนแบ่งของผู้ผลิตญี่ปุ่นนั้นพิสูจน์ไม่ได้ เพราะวิธีจัดทำสถิติต่างกัน
- แบรนด์ญี่ปุ่นผลิตภายในสหรัฐฯ — Yamazaki Mazak ในรัฐเคนตักกีเป็นหนึ่งในนั้น — และที่ DMG Mori ราวครึ่งหนึ่งของเครื่องที่ขายในสหรัฐฯ ว่ากันว่าผลิตในเยอรมนี สถิติการส่งออกของญี่ปุ่นจึงประเมินยอดขายจริงของแบรนด์ญี่ปุ่นในสหรัฐฯ ต่ำไปมาก
- การแยกรายอุตสาหกรรมของ USMTO ชี้ว่าการบินและอวกาศ (รวมกำลังการผลิตใหม่สำหรับโครงการอวกาศ) เป็นแรงขับเคลื่อนหลัก โดยความต้องการที่เกี่ยวกับพลังงานไฟฟ้าและศูนย์ข้อมูล (data center) ก็ช่วยดันคำสั่งซื้อ ขณะที่คำสั่งซื้อจากโรงงานรับจ้างตัดเฉือน (contract machine shop) อ่อนตัวมาหลายเดือน
เหตุใด "ยอดขายในสหรัฐฯ ที่เพิ่มขึ้น" จึงอ่านเป็นความต้องการของสหรัฐฯ ไม่ได้
คำสั่งซื้อเครื่องมือกลเป็นดัชนีชี้นำ (leading indicator) ของการลงทุนสินค้าทุนในภาคการผลิต การใช้ยอดขายเครื่องมือกลญี่ปุ่นในสหรัฐฯ เป็นเลนส์อ่านการลงทุนของอเมริกาจึงมีเหตุผล — แต่ต่อเมื่อได้แยกตัวเลขยอดขายออกเป็นส่วน ๆ แล้วเท่านั้น
ตัวเลขยอดขายในสหรัฐฯ ของผู้ผลิตญี่ปุ่นเป็นการรวมของแรงสี่อย่าง: หนึ่ง ความต้องการของสหรัฐฯ; สอง เงินเยนอ่อน; สาม ส่วนแบ่งตลาดของผู้ผลิตญี่ปุ่น; และสี่ การผลิตในประเทศภายในสหรัฐฯ มีเพียงข้อแรกที่พูดถึง "ความต้องการของสหรัฐฯ" อีกสามข้อสะท้อนสถานการณ์ของผู้ผลิตญี่ปุ่นเองหรือผลเชิงสถิติ
สิ่งสำคัญคือทั้งสี่ต่างกันในระดับความชัดเจนของหลักฐาน ความต้องการของสหรัฐฯ ตรวจได้โดยตรงกับสถิติสหรัฐฯ เงินเยนอ่อนเป็นข้อเท็จจริงที่ยืนยันได้ แต่การเพิ่มส่วนแบ่งของผู้ผลิตญี่ปุ่นพิสูจน์ไม่ได้ ด้วยเหตุผลด้านนิยามสถิติที่จะกล่าวข้างล่าง การผลิตในประเทศเป็นข้อเท็จจริงที่ยืนยันได้ แต่มันไม่ได้ทำให้ตัวเลขยอดขายพองขึ้น — มันซ่อนยอดขายจากข้อมูลการส่งออกของญี่ปุ่นต่างหาก มาดูทีละข้อ
ความต้องการ — USMTO ในฐานะมาตรวัดที่ "สะอาด"
กระจกที่สะท้อนความต้องการของสหรัฐฯ ตรงที่สุดไม่ใช่สถิติญี่ปุ่น แต่เป็นสถิติอเมริกา USMTO (US Manufacturing Technology Orders) ที่จัดทำโดย AMT (The Association For Manufacturing Technology) นับเครื่องจักรงานโลหะที่ถูกสั่งซื้อภายในสหรัฐฯ โดยไม่คำนึงถึงสัญชาติของผู้ผลิต มันปลอดจากการแปลงค่าเงินเยนและปลอดจากส่วนแบ่งของผู้ผลิตญี่ปุ่น — เป็นการอ่านความต้องการที่ "สะอาด"
USMTO แข็งแกร่งในปี 2026 ยอดรวมมกราคม–พฤษภาคมอยู่ที่ 2.77 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 31.9% เทียบช่วงเดียวกันของปีก่อน เดือนพฤษภาคมอยู่ที่ 583.4 ล้านดอลลาร์สหรัฐ ลดลง 1.8% จากเมษายน แม้จำนวนเครื่องอยู่ที่ 1,922 เครื่องจะสูงกว่าเดือนก่อน เดือนเดียวย่อมแกว่งได้ แต่แนวโน้มตั้งแต่ต้นปีชัดเจนว่าเป็นการขยายตัว ตัวเลขนี้ไม่ได้รับผลจากค่าเงินหรือส่วนแบ่ง ดังนั้น "ความต้องการของสหรัฐฯ เพิ่มขึ้นจริง" จึงยืนยันได้เป็นข้อเท็จจริง
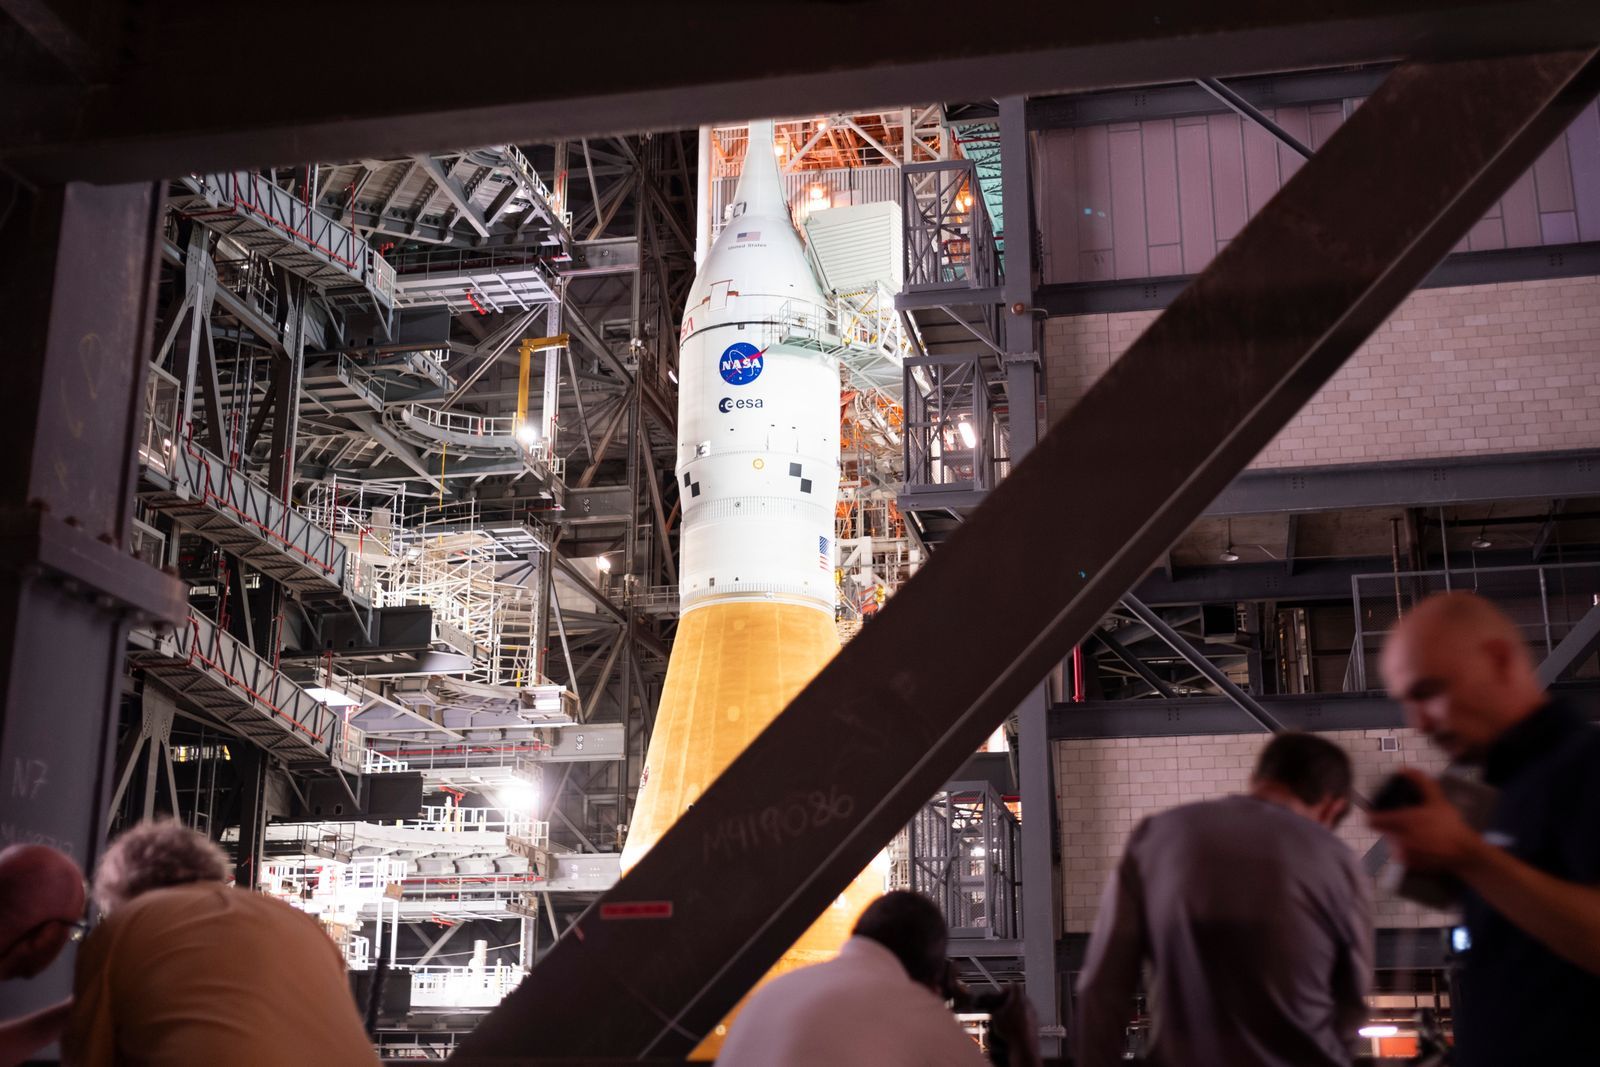
โครงสร้างอุปสงค์ก็กระจุกตัว ในช่วงหลายเดือนที่ผ่านมา USMTO ระบุว่าการบินและอวกาศเป็นแรงขับเคลื่อนหลัก โดยมีความต้องการใหม่สำหรับกำลังการผลิตของโครงการอวกาศเพิ่มเข้ามา การลงทุนโครงสร้างพื้นฐานด้านพลังงานไฟฟ้าและที่เกี่ยวกับศูนย์ข้อมูลก็ช่วยดันคำสั่งซื้อ ขณะเดียวกัน คำสั่งซื้อจากโรงงานรับจ้างตัดเฉือน — ซึ่งรับงานโดยไม่มีลูกค้าปลายทางประจำ — อ่อนตัวมาหลายเดือน ภาคขนาดใหญ่ที่มีวงจรยาวเป็นผู้นำการลงทุน ขณะที่ฐานของงานตัดเฉือนอเนกประสงค์ยังไม่เต็มที่ นั่นคือวิธีอ่าน "คุณภาพ" ของความต้องการ
ค่าเงินและส่วนแบ่ง — เงินเยนอ่อนที่ยืนยันได้ ส่วนแบ่งที่ยืนยันไม่ได้
หันไปดูสถิติญี่ปุ่น ส่วนหนึ่งของการเติบโตกลับสะท้อนสถานการณ์ของผู้ผลิตเอง ในข้อมูลฉบับสมบูรณ์ของ JMTBA เดือนพฤษภาคม คำสั่งซื้อจากต่างประเทศเพิ่มขึ้น 37.6% เทียบช่วงเดียวกันของปีก่อน โดยอเมริกาเหนือคิดเป็นราว 240 ล้านดอลลาร์สหรัฐ สูงเป็นอันดับสี่ในประวัติศาสตร์ ในข้อมูลเบื้องต้นเดือนมิถุนายน ยอดคำสั่งซื้อรวมทะลุราว 1.3 พันล้านดอลลาร์สหรัฐ (2 แสนล้านเยน) เป็นครั้งแรกในเดือนเดียว โดยคำสั่งซื้อจากต่างประเทศขึ้นไปราว 940 ล้านดอลลาร์สหรัฐ อย่างไรก็ตาม ข้อมูลเบื้องต้นมีเพียงยอดรวม คำสั่งซื้อในประเทศ และคำสั่งซื้อจากต่างประเทศ ส่วนการแยกรายภูมิภาคและรายอุตสาหกรรมต้องรอข้อมูลฉบับสมบูรณ์
การเติบโตฝั่งญี่ปุ่นนี้ต้องแยกเป็นสองแรง เงินเยนอ่อนเป็นข้อเท็จจริงที่ยืนยันได้ มูลค่าและอัตราการเติบโตของคำสั่งซื้อ JMTBA คิดเป็นเงินเยน และช่วงเงินเยนอ่อนทำให้คำสั่งซื้อที่อยู่ในสกุลเงินต่างประเทศพองขึ้นเมื่อแปลงค่า ทำให้การเติบโตดูใหญ่กว่าปริมาณที่แท้จริง ทิศทางนี้ไม่เปลี่ยน
ส่วนแบ่งกลับยืนยันไม่ได้ ผู้ผลิตญี่ปุ่นแข่งขันกับผู้ผลิตยุโรปและไต้หวันในงานความแม่นยำสูงและงานหลายฟังก์ชันจริง แต่คำสั่งซื้อจากอเมริกาเหนือของ JMTBA (คำสั่งซื้อที่ผู้ผลิตญี่ปุ่นได้รับ) และ USMTO (ความต้องการที่ถูกสั่งซื้อภายในสหรัฐฯ) ต่างกันทั้งภูมิศาสตร์ สกุลเงิน และขอบเขต อัตราส่วนระหว่างสองอย่างให้ความรู้สึกถึงทิศทางของส่วนแบ่ง แต่ใช้เป็นตัวเลขส่วนแบ่งที่แม่นยำไม่ได้ ว่าการเติบโตของตัวเลขญี่ปุ่นมาจากความต้องการของสหรัฐฯ เท่าใด และมาจากค่าเงินกับส่วนแบ่งเท่าใด ไม่อาจแยกเชิงปริมาณจากสถิติสาธารณะได้ นี่คือพื้นที่ที่ควรเลี่ยงการฟันธง
การผลิตในประเทศ — ยอดขายที่ไม่เคยปรากฏเป็น "การส่งออก"
แรงที่สี่ คือการผลิตในประเทศ ทำงานไม่ใช่เพื่อทำให้ตัวเลขยอดขายพองขึ้น แต่เพื่อซ่อนมันจากสถิติ เครื่องมือกลแบรนด์ญี่ปุ่นไม่จำเป็นต้องมาจากญี่ปุ่นเสมอไป
Yamazaki Mazak เป็นสัญลักษณ์ ในปี 1974 บริษัทกลายเป็นผู้ผลิตญี่ปุ่นรายแรกที่ผลิตในต่างประเทศ ที่เมืองฟลอเรนซ์ รัฐเคนตักกี และปัจจุบันออกแบบและสร้างเครื่องจักรกว่า 70 รุ่นในสหรัฐฯ ณ พื้นที่ราว 90,000 ตารางเมตร DMG Mori มีฐานในแคลิฟอร์เนีย Makino ในโอไฮโอ และ Okuma ในนอร์ทแคโรไลนา เมื่อคำนึงถึงภาษี ระยะเวลาส่งมอบ (lead time) และการสนับสนุนในพื้นที่ การผลิตใกล้ความต้องการย่อมสมเหตุสมผล
ภาพของแหล่งผลิตยิ่งซับซ้อนกว่านั้น ตามคำของประธาน DMG Mori มาซาฮิโกะ โมริ ราวครึ่งหนึ่งของเครื่องที่บริษัทขายในสหรัฐฯ ผลิตในเยอรมนี เครื่องแบรนด์ญี่ปุ่นถูกส่งมาไม่ใช่จากญี่ปุ่น ไม่ใช่จากภายในสหรัฐฯ แต่จากเยอรมนี กล่าวอีกอย่าง "ยอดขายแบรนด์ญี่ปุ่นในสหรัฐฯ" ไม่เข้ากับทั้งการส่งออกของญี่ปุ่นและการแบ่งแบบง่าย ๆ ระหว่างการผลิตในญี่ปุ่นกับการผลิตในสหรัฐฯ สถิติการส่งออกของญี่ปุ่นประเมินยอดขายจริงของแบรนด์ญี่ปุ่นในสหรัฐฯ ต่ำไปมาก หากต้องการดูความต้องการของสหรัฐฯ ให้ดู USMTO; หากต้องการดูผลประโยชน์ต่อเศรษฐกิจญี่ปุ่น ให้ดูการส่งออกและคำสั่งซื้อของญี่ปุ่น ทั้งสองแสดงคนละด้านและต้องอ่านแยกกัน
เนื้อในของความต้องการ — การบินและอวกาศ กลาโหม ศูนย์ข้อมูล
เมื่อแยกแรงต่าง ๆ ออกแล้ว การมองเฉพาะฝั่งความต้องการก็เผยว่าการลงทุนงานโลหะของอเมริกาเกิดขึ้นที่ใด สนามการบินและอวกาศ พลังงานไฟฟ้า และศูนย์ข้อมูลที่ USMTO ชี้ สอดคล้องกับที่บริษัทต่าง ๆ อธิบาย
แต่ตัวเลขบริษัทต้องระวังเรื่องขอบเขต ไตรมาสมกราคม–มีนาคม 2026 ของ DMG Mori มีคำสั่งซื้อรวมกิจการราว 1 พันล้านดอลลาร์สหรัฐ ทำสถิติสูงสุดบนฐานรายไตรมาส (เพิ่มขึ้น 28.8% เทียบช่วงเดียวกันของปีก่อน) โดยเติบโตสองหลักในทุกภูมิภาครวมทั้งอเมริกา นี่คือตัวเลขรวมกิจการทั่วโลก ไม่ใช่เฉพาะสหรัฐฯ แต่แรงขับเคลื่อนที่บริษัทระบุ — ศูนย์ข้อมูล เซมิคอนดักเตอร์ การบินและอวกาศ กลาโหม และพลังงาน — ตรงกับแนวโน้มรายอุตสาหกรรมของ USMTO และเป็นหลักฐานประกอบ "คุณภาพ" ของความต้องการ บริษัทได้ปรับเพิ่มคาดการณ์ทั้งปีเป็นรายได้ราว 3.6 พันล้านดอลลาร์สหรัฐ (เป็นการคาดการณ์ ไม่ใช่ผลจริง)
กลาโหมนั้นเป็นรูปธรรมเป็นพิเศษ โมริระบุว่าคำสั่งซื้อที่เกี่ยวกับกลาโหมคิดเป็นราว 20% ของยอดบริษัทในสหรัฐฯ และความต้องการน่าจะต่อเนื่องอีกสองถึงสามปีข้างหน้าจนกว่าสภาพแวดล้อมด้านความมั่นคงจะนิ่ง ส่วนเรื่องภาษี ประธาน Okuma อัตสึชิ อิเอกิ กล่าวในการแถลงผลประกอบการเมื่อพฤษภาคม 2025 ว่านโยบายภาษีสหรัฐฯ "อาจเป็นตัวจุดชนวนการฟื้นตัวของภาคการผลิต" และ "เป็นสถานการณ์ยาก แต่ก็เป็นโอกาสที่จะพลิกให้เป็นบวก" โดยมองว่าการจัดเรียงฐานการผลิตใหม่ภายในสหรัฐฯ จะช่วยดันการลงทุนสินค้าทุน
รถยนต์เป็นภาพตรงข้าม ในข้อมูลอเมริกาเหนือของ JMTBA คำสั่งซื้อจากยานยนต์เดือนพฤษภาคมตกต่ำกว่าราว 20 ล้านดอลลาร์สหรัฐเป็นครั้งแรกในรอบสิบเดือน นั่นเป็นตัวเลขเดือนเดียวและลำพังยังฟันธงการย้ายจุดศูนย์ถ่วงไม่ได้ แต่เมื่อรวมกับการบินและอวกาศและพลังงานไฟฟ้าที่นำ USMTO และผู้บริหารหลายรายที่ระบุภาคเดียวกันเป็นแรงขับเคลื่อน น้ำหนักของการลงทุนก็น่าจะเอียงออกจากยานยนต์
จุดที่ต้องจับตา — "การทดแทน" หรือ "เชิงโครงสร้าง"
ความต้องการเครื่องจักรงานโลหะของสหรัฐฯ อยู่ในช่วงขยายตัว USMTO — ที่ไม่ถูกกระทบจากค่าเงินและส่วนแบ่ง — ยืนยันด้วยการเติบโตสองหลัก และยอดขายของผู้ผลิตญี่ปุ่นในสหรัฐฯ ก็ขี่คลื่นนั้น โดยมีเงินเยนอ่อนช่วยหนุน เท่านี้ยืนยันได้
คำถามที่เหลือคือความต้องการนี้เป็นการทดแทนชั่วคราวหรือการลงทุนเชิงโครงสร้าง มีสามดัชนีที่ควรจับตา หนึ่ง การบินและอวกาศ พลังงานไฟฟ้า และศูนย์ข้อมูลจะเติบโตต่อในการแยกรายอุตสาหกรรมของ USMTO หรือไม่ และความอ่อนแอของโรงงานรับจ้างตัดเฉือนจะถึงจุดต่ำสุดหรือยัง สอง ภาคใดจะมีน้ำหนักเพิ่มขึ้นในการแยกอเมริกาเหนือของข้อมูลฉบับสมบูรณ์ JMTBA สาม คำสั่งซื้อรายภูมิภาคของ DMG Mori และ Okuma จะเติบโตต่อเนื่องเป็นแนวโน้ม เหนือความแกว่งรายเดือนหรือไม่
หากเป็นการเปลี่ยนอุปกรณ์ที่เก่าลง ความต้องการย่อมจบลงในที่สุด แต่หากโครงการกลาโหมระยะหลายปี reshoring (การย้ายฐานผลิตกลับประเทศ) ที่ถูกจุดชนวนโดยภาษี และความต้องการพลังงานไฟฟ้าของศูนย์ข้อมูลเป็นของจริง การลงทุนก็จะแผ่ยาวหลายปี เมื่ออ่านโดยหักลบแรงต่าง ๆ ออก ยอดขายเครื่องมือกลญี่ปุ่นในสหรัฐฯ ก็กลายเป็นมาตรวัดว่าการลงทุนสินค้าทุนของอเมริกาจะย้ายฐานจาก "การทดแทน" ไปสู่ "เชิงโครงสร้าง" ได้หรือไม่ เบาะแสของคำตอบอยู่ในข้อมูลฉบับสมบูรณ์และ USMTO งวดถัดไป